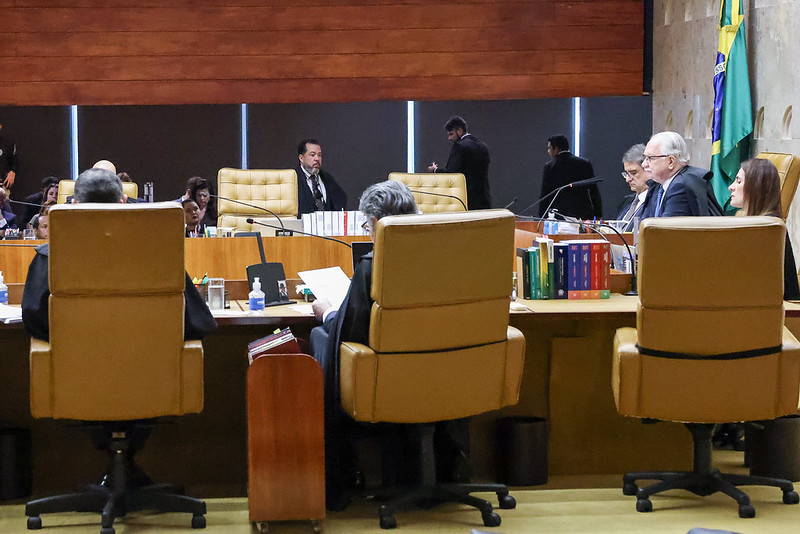
A 2ª Turma do Superior Tribunal de Justiça (STJ) confirmou que as empresas submetidas ao regime cumulativo de PIS e Cofins não podem excluir da base de cálculo dos tributos os valores pagos a acionistas a título de juros sobre capital próprio (JCP). A decisão, proferida em sessão realizada no dia 6 de junho, reforça a interpretação de que os JCP não possuem a mesma natureza jurídica dos lucros e dividendos, exigindo, portanto, previsão legal específica para a sua dedução.
Contexto jurídico
O debate teve origem em ação ajuizada em 2005 por instituições financeiras que buscavam o reconhecimento do direito de excluir da base de cálculo do PIS e da Cofins as despesas decorrentes do pagamento de JCP aos acionistas. Na primeira instância, o tribunal reconheceu a possibilidade de dedução, porém limitou o benefício até novembro de 2002, com base nos temas 454 e 455 do STJ e nas leis 10.637/02 e 10.833/03, que instituíram a sistemática não cumulativa do PIS e da Cofins.
As empresas, inconformadas com a limitação temporal, interpuseram recurso especial, alegando que os precedentes citados não seriam aplicáveis ao seu caso, já que permaneciam no regime cumulativo previsto na Lei 9.718/98.
Decisão da 2ª Turma do STJ
Em sessão realizada nesta terça‑feira, a defesa argumentou que os temas 454 e 455 tratam de situações distintas: o tema 455 refere‑se aos JCP recebidos pelo contribuinte, considerados receita para fins de incidência de PIS e Cofins, enquanto o caso em julgamento versava sobre valores pagos pelas empresas aos acionistas. Quanto ao tema 454, a defesa sustentou que ele se aplica à impossibilidade de dedução de JCP por contribuintes no regime não cumulativo, não alcançando as empresas do setor financeiro que permanecem no regime cumulativo.
A relatora, ministra Maria Thereza de Assis Moura, conheceu do recurso especial, mas negou-lhe provimento. Em voto, a ministra destacou que, no Direito Tributário, os juros sobre capital próprio não têm a mesma natureza jurídica dos lucros e dividendos. Assim, a dedução dos valores pagos aos acionistas das bases de cálculo do PIS e da Cofins só seria possível mediante expressa previsão legal, o que não ocorre na legislação vigente.
A ministra ainda ressaltou que o entendimento se estende a todas as pessoas jurídicas submetidas ao regime cumulativo da Lei 9.718/98, independentemente do período analisado, seja anterior ou posterior às leis 10.637/02 e 10.833/03. O colegiado acompanhou integralmente o posicionamento da relatora.
Fundamentação da relatora
O voto da ministra baseou‑se em três pilares principais:
- Natureza jurídica distinta: os JCP são classificados como despesa financeira, não como distribuição de lucros, o que impede sua equiparação a dividendos para fins de exclusão da base de cálculo.
- Ausência de previsão legal: a legislação tributária não contém dispositivo que autorize a dedução de JCP nas contribuições ao PIS e à Cofins, sendo imprescindível que o legislador inclua expressamente tal possibilidade.
- Uniformidade do regime cumulativo: a Lei 9.718/98 estabelece regras específicas para o regime cumulativo, que não contemplam a exclusão de JCP, ao passo que os regimes não cumulativos possuem tratamento diferenciado, mas também não permitem a dedução sem lei específica.
Impactos práticos para as empresas
A decisão traz consequências imediatas para as companhias do setor financeiro e para todas as empresas que ainda operam sob o regime cumulativo. Entre os principais impactos, destacam‑se:
- Revisão de apurações fiscais: as empresas deverão recalcular a base de cálculo do PIS e da Cofins, incluindo os valores de JCP que haviam sido excluídos, o que pode gerar aumento de tributos a recolher.
- Necessidade de provisionamento: será preciso provisionar o passivo tributário decorrente da exclusão indevida, impactando o resultado financeiro e o fluxo de caixa.
- Revisão de contratos de financiamento: muitas instituições utilizam JCP como mecanismo de remuneração de acionistas; a decisão pode levar à renegociação de cláusulas contratuais para evitar custos tributários adicionais.
- Planejamento tributário: as empresas precisarão reavaliar suas estratégias de otimização fiscal, considerando alternativas que não envolvam JCP ou que se baseiem em instrumentos permitidos pela legislação.
Pontos de atenção e perspectivas
Embora a decisão seja definitiva para o caso concreto, alguns pontos permanecem em aberto e merecem atenção dos contribuintes e dos profissionais do direito tributário:
- Possibilidade de mudança legislativa: o Congresso pode, no futuro, editar lei que autorize a dedução de JCP nas contribuições ao PIS e à Cofins, o que exigirá nova análise jurisprudencial.
- Aplicação a outros regimes: a decisão não se estende ao regime não cumulativo, que já possui tratamento diferenciado para JCP, mas pode servir de referência para futuras discussões.
- Jurisprudência consolidada: o entendimento reforça a necessidade de observância estrita da lei, limitando a criatividade tributária que não encontra respaldo normativo.
Em síntese, a decisão da 2ª Turma do STJ representa um marco importante para a segurança jurídica no âmbito tributário, ao deixar claro que a exclusão de juros sobre capital próprio da base de cálculo do PIS e da Cofins depende de autorização expressa do legislador. As empresas afetadas deverão ajustar suas práticas contábeis e fiscais, bem como rever seus planejamentos tributários, a fim de evitar autuações e pagamentos indevidos.
Fonte: Jorge Alves