O cenário tributário brasileiro está prestes a mudar. A partir de 1º de janeiro de 2027, o PIS‑Importação e a Cofins‑Importação serão extintos para novos fatos geradores, enquanto a Contribuição de Balança (CBS) passará a incidir em alíquota plena, acompanhada do Imposto sobre Bens e Serviços (IBS) mantido em 0,1% no biênio 2027‑2028. Essa transição cria um dilema para importadores de bens de capital – sobretudo máquinas agrícolas – que buscam postergar o início do despacho para aproveitar o regime de crédito integral previsto no artigo 108 da Lei Complementar nº 214/2025.
Contexto da mudança tributária
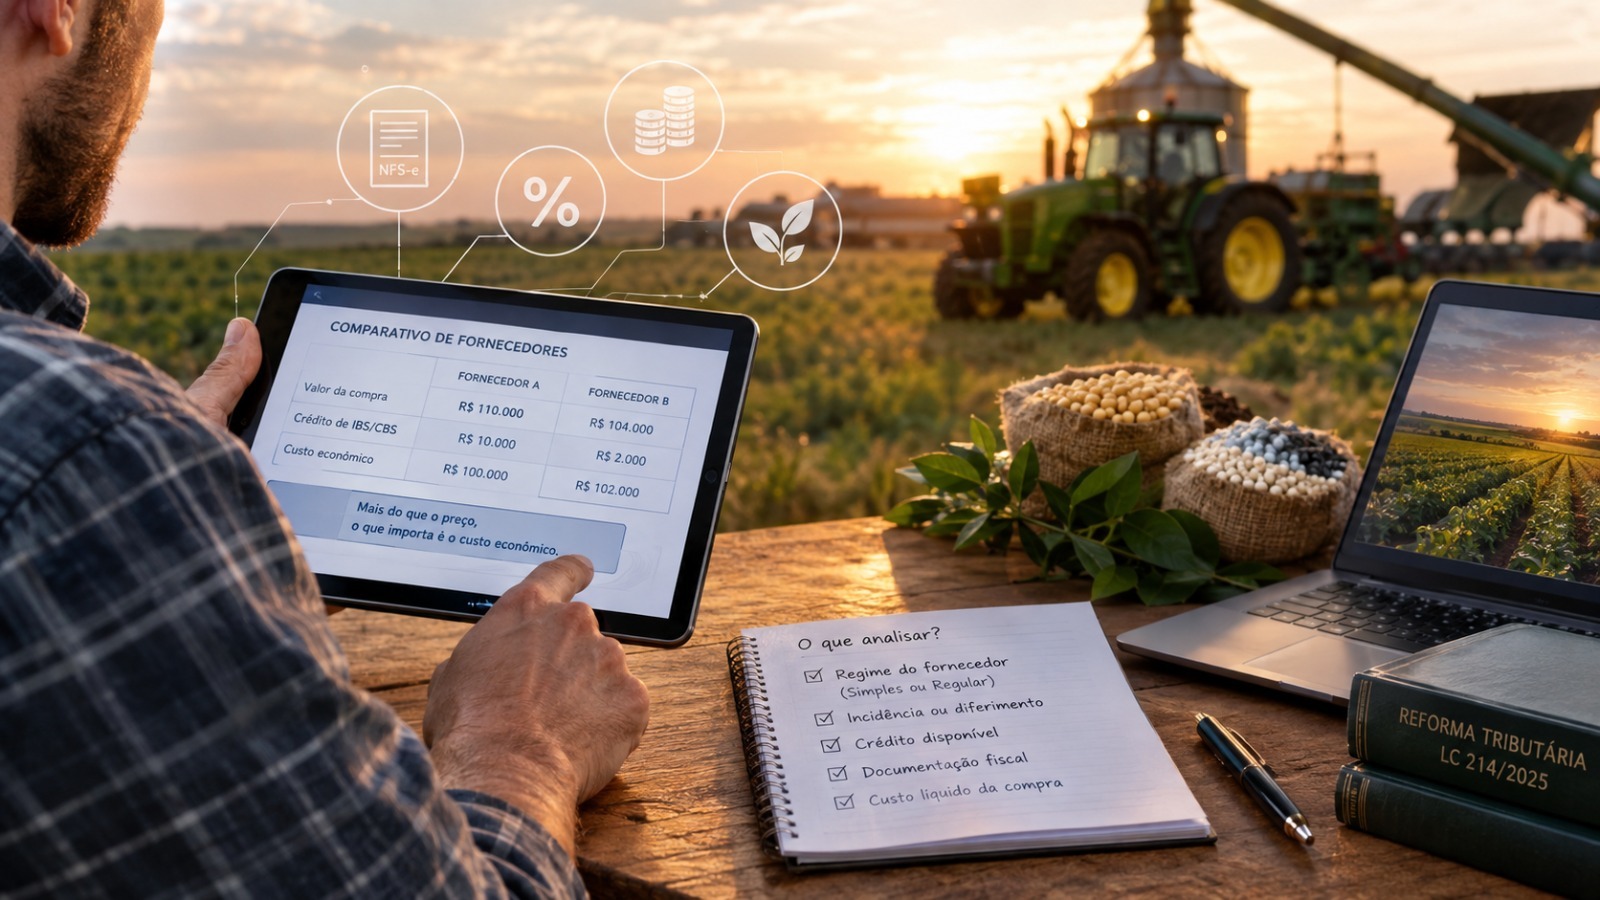
Até o final de 2026, a importação de bens de capital está sujeita ao PIS‑Importação (2,1 %) e à Cofins‑Importação (9,65 %), totalizando 11,75 % sobre o valor aduaneiro, além da CBS (0,9 %) e do IBS (0,1 %). A Lei Complementar nº 214/2025 introduz, porém, a possibilidade de apropriação integral e imediata dos créditos relativos à aquisição desses bens, transformando a CBS de custo permanente em mero desembolso de caixa, recuperável mediante opção pelo regime regular.
O artigo 109 da mesma lei autoriza ainda que o Poder Executivo, em conjunto com o Comitê Gestor do IBS, defina hipóteses de suspensão total do pagamento dos tributos, convertendo‑os em alíquota zero quando o bem for incorporado ao ativo imobilizado. Contudo, a lista de bens contemplados não inclui máquinas agrícolas, limitando a aplicação desse benefício ao setor.
Alternativas aduaneiras para postergar o despacho
Um importador que pretende adiar o despacho para 2027 tem basicamente duas vias viáveis:
- Armazenagem em recinto alfandegado: a carga pode permanecer até 90 dias após a descarga sem ser considerada abandonada, evitando a pena de perdimento prevista no Decreto‑Lei nº 1.455/1976. Passado esse prazo, o regime de entreposto aduaneiro permite a suspensão do pagamento dos tributos federais, com a mercadoria permanecendo em uso público até a nacionalização.
- Admissão temporária para utilização econômica (RAT): prevista nos artigos 373‑378 do Regulamento Aduaneiro, permite o uso do bem na produção de outros bens destinados à venda, desde que haja contrato de arrendamento, aluguel ou empréstimo com o fornecedor estrangeiro.
Ambas as alternativas exigem cuidados específicos. No caso da armazenagem, o importador corre o risco de ter que recolher os tributos suspensos caso a carga seja considerada em circulação comercial sem comprovação de importação regular (artigo 689, X, do RA). Já a admissão temporária impõe a necessidade de contrato que comprove a natureza temporária da operação; a ausência desse documento pode gerar multa de até 100 % do valor da operação e eventual responsabilização penal.
Impactos para produtores rurais pessoa física
Produtores rurais pessoa física que importam bens de capital enfrentam situação particular. Enquanto a receita da atividade rural é tributada pelo Imposto de Renda da Pessoa Física (Lei 8.023/1990), não há apuração de PIS/COFINS sobre as vendas, o que impede o creditamento das contribuições incidentes na importação. Assim, o PIS‑Importação e a Cofins‑Importação representam custo definitivo para esse segmento.
No novo regime, produtores com receita anual inferior a R$ 3,6 milhões não são contribuintes do IBS e da CBS por padrão, mas podem optar pelo regime regular a qualquer momento, com efeitos a partir do mês seguinte e de forma irretratável para todo o ano‑calendário (artigos 164‑165 da LC 214/2025). A redução a zero das alíquotas do IBS e da CBS, embora técnica, preserva o direito ao crédito, permitindo a acumulação de saldo credor recuperável via ressarcimento.
Alternativamente, o artigo 110, inciso I, da LC 214/2025 reduz a zero as alíquotas do IBS e da CBS na importação de tratores, máquinas e implementos agrícolas destinados a produtores rurais não contribuintes, desde que o bem conste na lista do Decreto 12.955/2026 (artigo 197, parágrafo único, I). Essa opção elimina o custo imediato, mas não gera crédito recuperável.
Admissão temporária: limites e riscos
A admissão temporária para utilização econômica pode parecer atraente, mas seu funcionamento prático revela custos ocultos. O fato gerador ocorre na data do registro da declaração de admissão, e os tributos são apurados integralmente naquele momento, com recolhimento de 1 % ao mês ou fração do período de vigência. Na extinção do regime – despacho para consumo – o importador paga o valor originalmente devido, deduzido o montante já pago e acrescido de juros de mora.
Se a mercadoria for admitida em 2026 e nacionalizada em 2027, o cálculo dos tributos permanece baseado nos parâmetros de 2026, ou seja, o importador ainda terá que recolher o PIS‑Importação e a Cofins‑Importação, que são irrecuperáveis para pessoa física. O IBS e a CBS seguem a mesma lógica, com pagamento proporcional de 0,033 % ao dia sobre o montante originalmente devido. Assim, a estratégia de adiar a nacionalização acaba por “congelar” a carga tributária de 2026, gerando juros e garantias adicionais sem contrapartida.
Além disso, a legislação exige contrato de arrendamento, aluguel ou empréstimo que justifique a natureza temporária da operação. A simples simulação de contrato para mascarar uma compra e venda definitiva constitui falsidade documental, sujeita à multa máxima de 100 % e à possibilidade de ação penal por fraude à importação (Decreto‑Lei 1.455/1976, artigo 23, V).
Conclusão
A transição para a CBS a partir de 2027 abre oportunidades de crédito para importadores de bens de capital, mas também impõe a necessidade de planejamento cuidadoso. As alternativas de armazenagem e entreposto aduaneiro são viáveis, porém acarretam custos operacionais e risco de penalidades caso a carga seja considerada abandonada ou em circulação irregular. A admissão temporária, embora tecnicamente possível, revela-se onerosamente complexa para quem pretende adquirir o bem definitivamente.
Para produtores rurais pessoa física, a escolha entre permanecer como não contribuinte – usufruindo da alíquota zero prevista no artigo 110 – ou optar pelo regime regular – garantindo crédito recuperável – depende do volume de investimento e da capacidade de gestão dos créditos tributários.
Em síntese, o crédito tributário não pode ser usado como justificativa para escolher um regime aduaneiro incompatível com a destinação real do bem. Cada opção deve ser analisada à luz dos marcos de incidência próprios de cada tributo, dos requisitos contratuais e das penalidades previstas. O planejamento tributário, aliado a assessoria jurídica especializada, permanece o principal instrumento para transformar a mudança normativa em vantagem competitiva.
Fonte: Jorge Alves