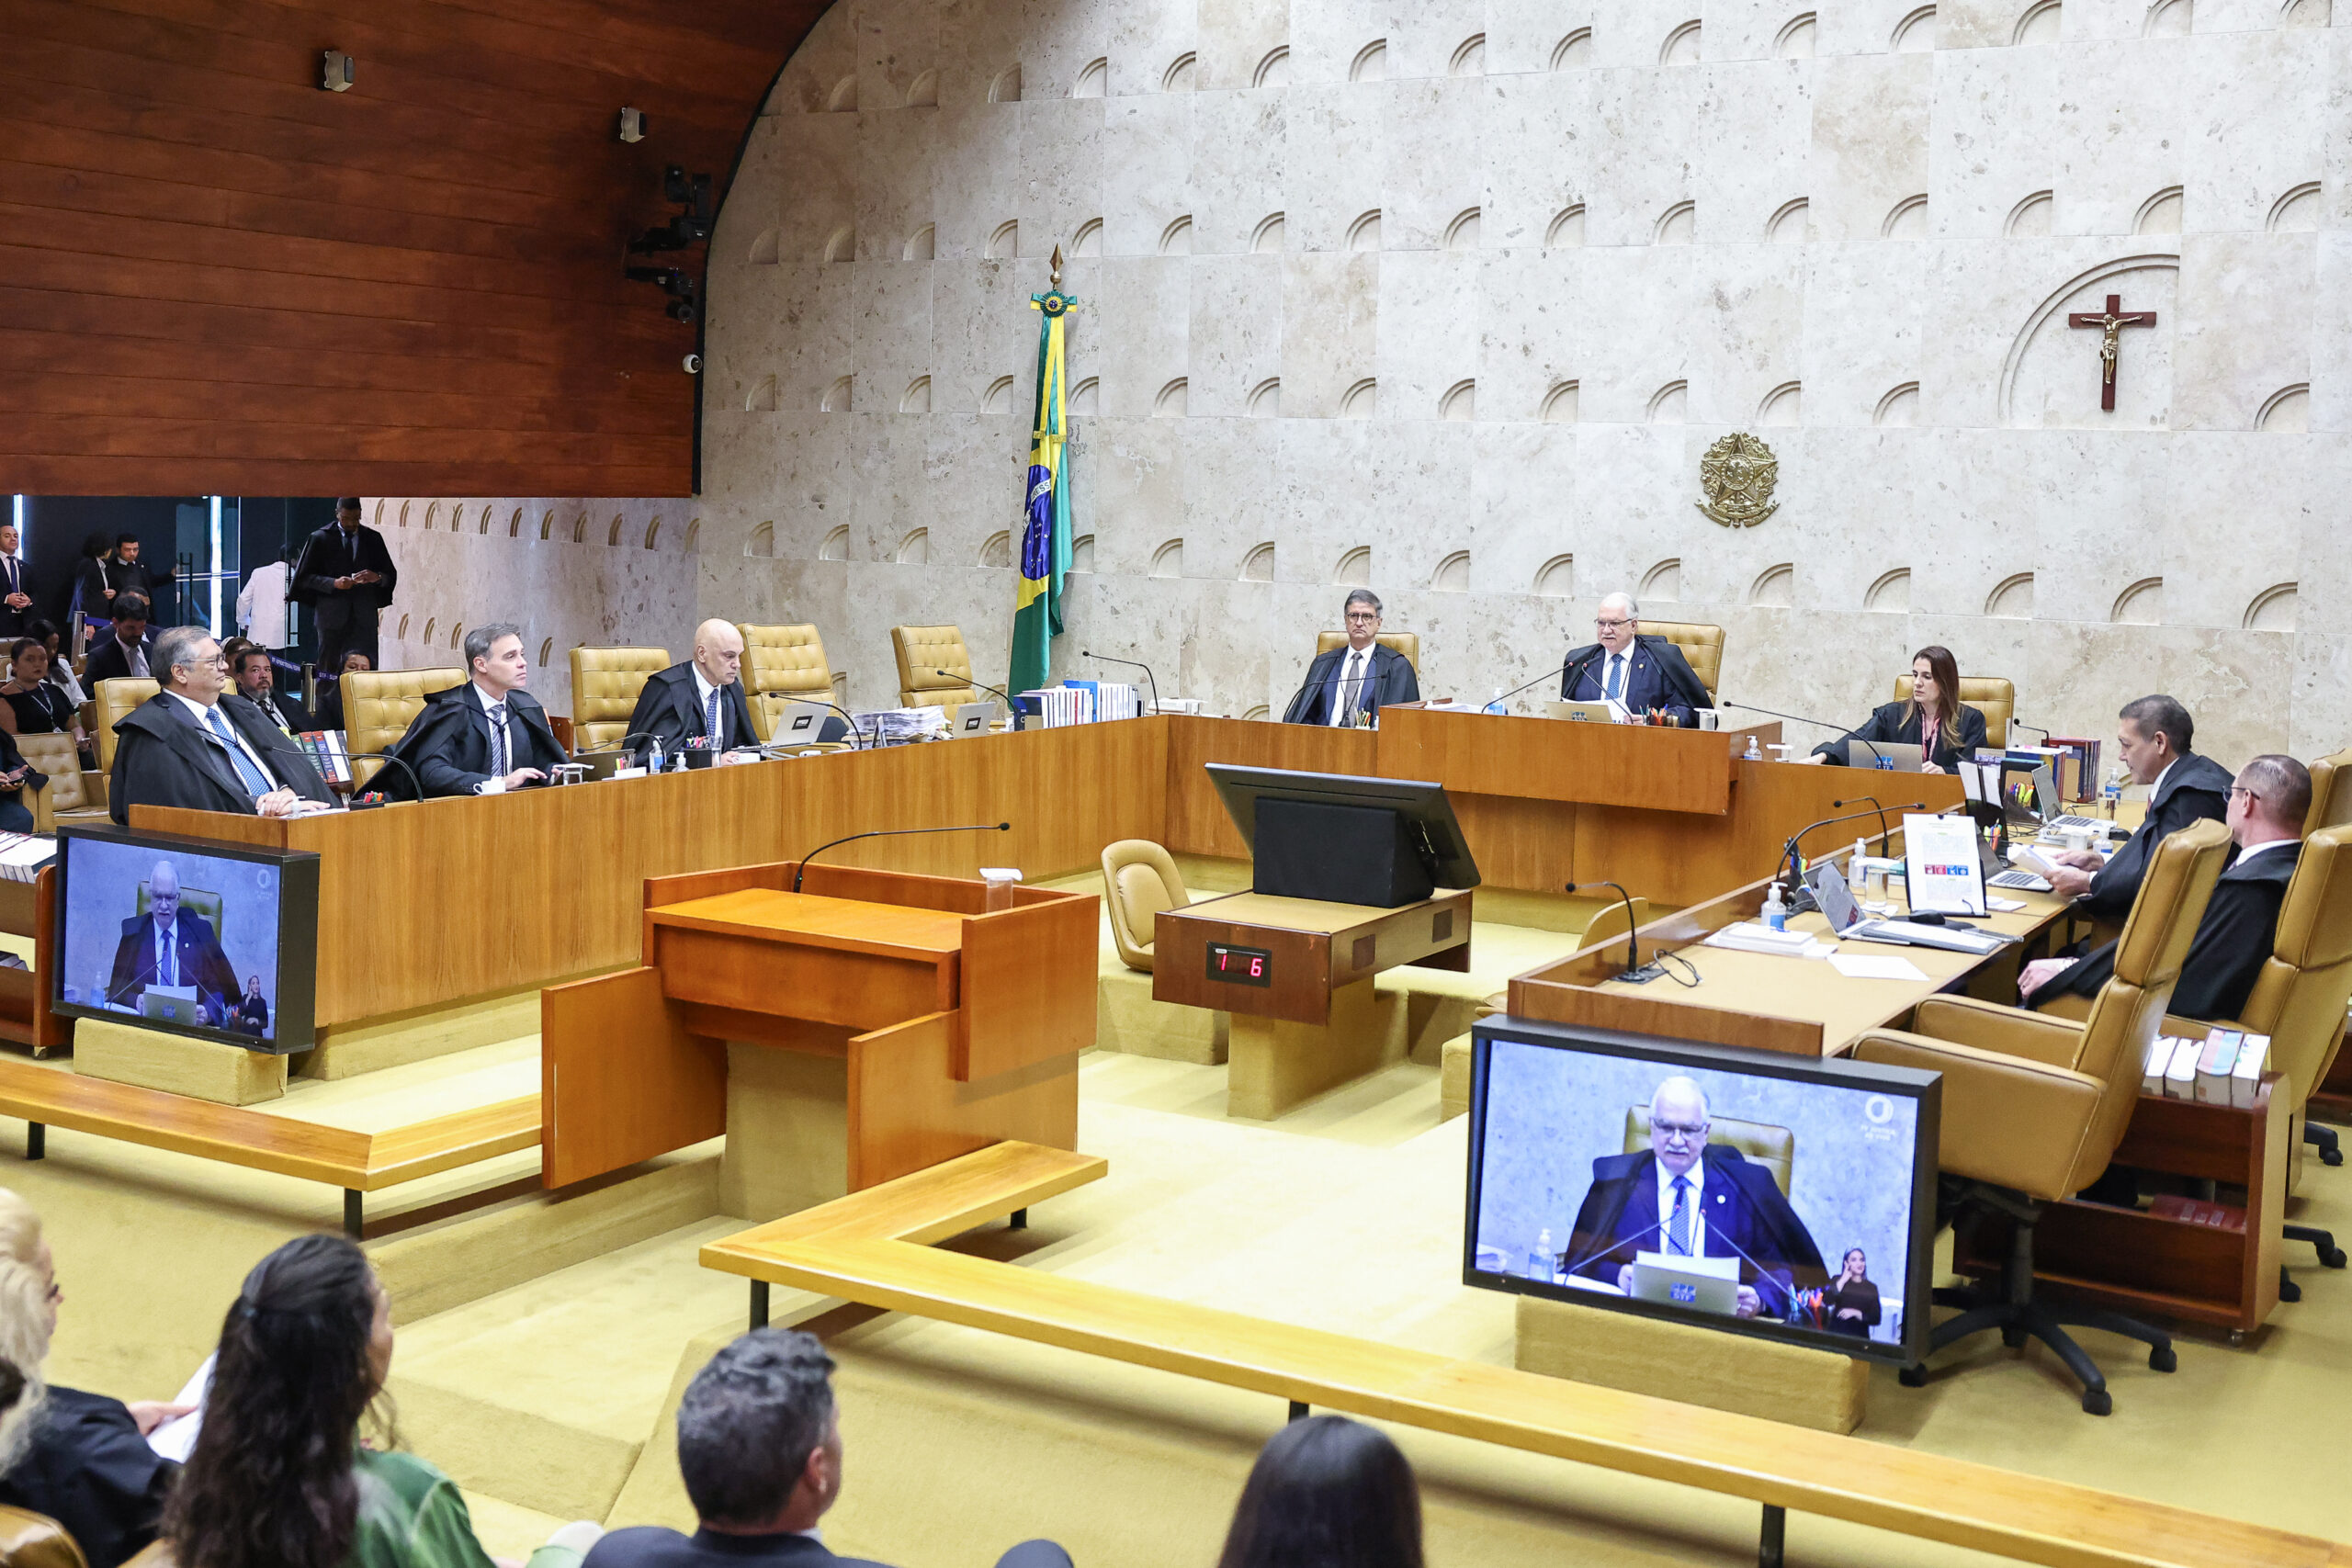
Em decisão de grande repercussão, o Supremo Tribunal Federal (STF) firmou entendimento de que os créditos presumidos de Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não podem ser incluídos na base de cálculo das contribuições sociais PIS e Cofins. O julgamento, concluído em sessão plenária, tem implicações diretas nas finanças públicas, estimadas em R$ 16,5 bilhões de redução de arrecadação, conforme o anexo de riscos fiscais da Lei de Diretrizes Orçamentárias (LDO) vigente.
Contexto histórico e jurídico
A controvérsia sobre a inclusão de créditos de ICMS na base de PIS/Cofins remonta a decisões do Conselho Administrativo de Recursos Fiscais (CARF) e a diversas demandas judiciais que questionavam a constitucionalidade da prática. A argumentação central dos contribuintes sempre foi a de que o ICMS, por sua natureza de imposto estadual sobre circulação, não constitui receita própria das empresas, devendo ser excluído da base de cálculo das contribuições federais, que incidem sobre o faturamento.
O STF, ao analisar o caso, baseou-se em princípios constitucionais como o da legalidade tributária (art. 150, I, da Constituição Federal) e o da não cumulatividade das contribuições sociais (art. 195, § 1º). O relator destacou que a inclusão de créditos de ICMS viola a definição legal de receita bruta, pois esses valores são, em essência, compensações de tributos já pagos e não representam efetiva geração de receita.
Desdobramentos da decisão
A decisão do STF traz clareza ao cenário tributário, mas também gera desafios operacionais para empresas e para a administração tributária. A partir de agora, as empresas deverão recalcular a base de PIS e Cofins excluindo os créditos de ICMS, o que pode resultar em redução de valores a recolher. Por outro lado, a União terá que ajustar suas projeções de arrecadação e buscar alternativas para compensar a perda estimada.
Impactos econômicos
- Redução da carga tributária efetiva: empresas que utilizam créditos de ICMS em suas operações terão menor base de cálculo, aumentando a competitividade setorial.
- Pressão sobre o orçamento federal: a diminuição de R$ 16,5 bilhões na arrecadação pode afetar programas sociais e investimentos públicos, exigindo reavaliação de metas fiscais.
- Repercussão nos preços: a expectativa de redução de custos pode ser repassada ao consumidor final, embora o efeito dependa da estratégia de precificação de cada empresa.
Pontos de atenção para contribuintes
- Revisão de contratos e notas fiscais para adequar a base de cálculo ao novo entendimento.
- Atualização de sistemas de apuração tributária, garantindo que os créditos de ICMS sejam excluídos do cálculo de PIS/Cofins.
- Monitoramento de eventuais decisões complementares da Receita Federal que detalhem procedimentos de aplicação da decisão.
- Assessoria jurídica especializada para evitar autuações decorrentes de cálculos retroativos.
Reação da comunidade empresarial e do governo
Associações empresariais celebraram a decisão como vitória para a segurança jurídica e para a redução da carga tributária. Em pronunciamentos, destacaram que a medida elimina um “custo oculto” que vinha sendo repassado ao longo de décadas.
O Ministério da Fazenda, por sua vez, reconheceu a necessidade de adequar as projeções orçamentárias e sinalizou a intenção de buscar compensações por meio de ajustes em outras áreas fiscais. Fontes internas do governo apontam para a possibilidade de revisão de alíquotas ou criação de novos incentivos para equilibrar o déficit.
Desafios de implementação
A transição para o novo regime tributário exige esforços coordenados entre empresas, contadores e a Receita Federal. A principal dificuldade reside na retroatividade da decisão: embora o STF tenha fixado o entendimento, ainda não há definição clara sobre a aplicação retroativa dos valores já recolhidos nos últimos exercícios. A Receita Federal deverá publicar instruções normativas que detalhem prazos, formas de restituição ou compensação, bem como eventuais multas por eventual descumprimento.
Além disso, a heterogeneidade das legislações estaduais de ICMS pode gerar divergências na interpretação dos créditos presumidos, exigindo um esforço de harmonização entre os entes federativos.
Conclusão
A exclusão dos créditos presumidos de ICMS da base de cálculo do PIS e da Cofins representa um marco no direito tributário brasileiro, reforçando o princípio da legalidade e a necessidade de clareza nas bases de incidência. Enquanto a decisão traz alívio imediato para o setor produtivo, impõe ao poder público o desafio de reequilibrar as contas federais sem comprometer a sustentabilidade das políticas públicas. O acompanhamento próximo das normas regulamentares será essencial para que empresas e autoridades consigam adaptar-se ao novo cenário de forma eficiente e evitar litígios desnecessários.
Fonte: Jorge Alves