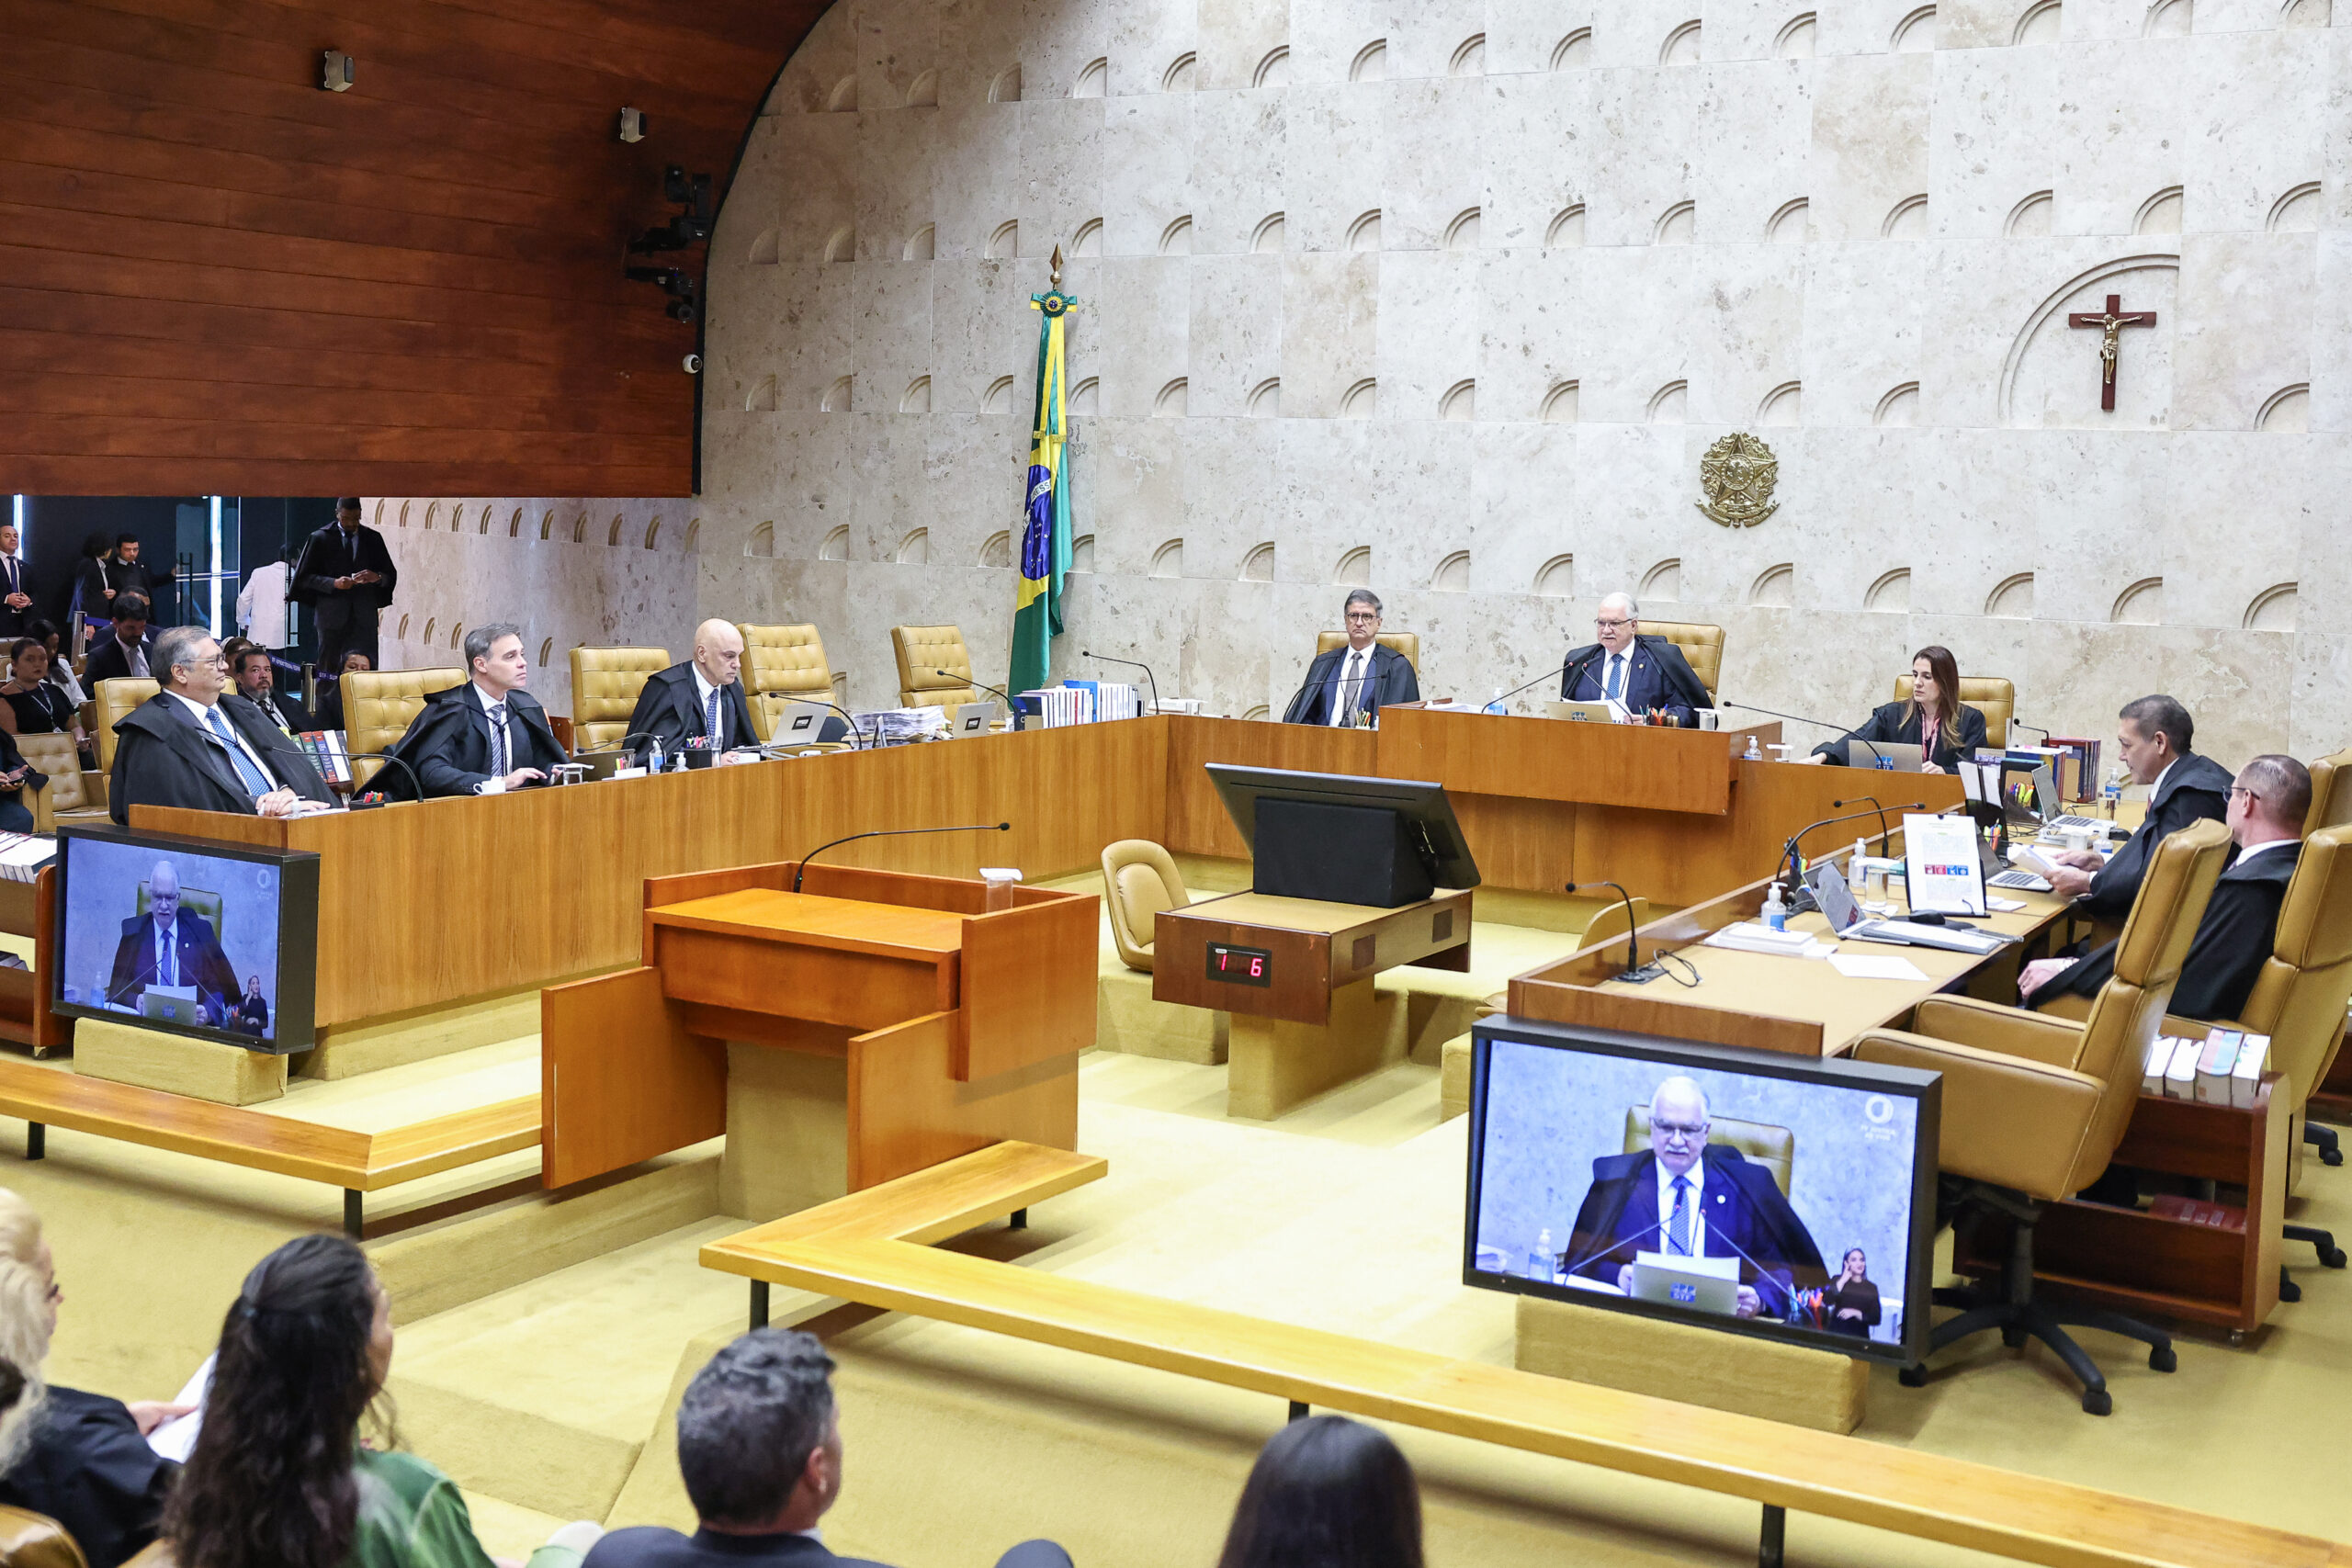
O Supremo Tribunal Federal (STF) consolidou, por 7 votos a 4, a tese de que os créditos presumidos de ICMS concedidos pelos entes federativos não podem integrar a base de cálculo das contribuições federais de PIS/Pasep e Cofins. O julgamento, vinculado ao Recurso Extraordinário nº 835.818 e ao Tema 843 de repercussão geral, estabelece novo parâmetro para milhares de empresas que utilizam esses benefícios fiscais.
Contexto e relevância da decisão
Os créditos presumidos de ICMS são mecanismos de incentivo criados pelos estados e pelo Distrito Federal para reduzir a carga tributária das empresas. Ao conceder o crédito, o ente federativo autoriza que o contribuinte deduza parte do ICMS que teria que recolher, diminuindo o valor efetivamente pago ao fisco estadual. Até então, havia divergência na jurisprudência quanto à possibilidade de incluir esse benefício na base de cálculo do PIS e da Cofins, tributos que incidem sobre o faturamento ou a receita bruta das empresas.
Fundamentação jurídica adotada pelo STF
O relator original, ministro Marco Aurélio (já aposentado), sustentou que o crédito presumido representa uma mera redução do custo tributário, não configurando receita ou faturamento. Em sua exposição, destacou que a Constituição Federal determina que o PIS e a Cofins incidam sobre “receita bruta” ou “faturamento”, conceitos que exigem a efetiva percepção de valores pela empresa. Como o crédito presumido não gera ingresso de recursos, mas apenas diminui o débito tributário, sua inclusão violaria o princípio da legalidade tributária.
O voto da maioria reforçou a necessidade de distinguir “ganhar receita” de “gastar menos”. Embora ambos os efeitos possam melhorar o resultado econômico da empresa, apenas a primeira se enquadra na definição de base de cálculo das contribuições. Assim, a decisão reconhece que a inclusão dos créditos presumidos no cálculo do PIS/COFins seria incompatível com a Constituição, por tratar um benefício de natureza descontável como receita tributável.
Votos dos ministros e mudança de posicionamento
A maioria foi composta pelos ministros Rosa Weber, Ricardo Lewandowski, Luís Roberto Barroso (todos aposentados), Edson Fachin, Cármen Lúcia e Dias Toffoli, que alterou seu voto anterior. Os ministros que ficaram vencidos foram Alexandre de Moraes, Gilmar Mendes, Nunes Marques e Luiz Fux. As manifestações dos magistrados aposentados foram preservadas, razão pela qual seus sucessores não participaram da votação.
Os ministros da corrente vencida argumentaram que o crédito presumido gera uma vantagem econômica incorporada ao patrimônio da empresa, equiparando‑a a uma receita. Gilmar Mendes, em particular, defendeu que a economia obtida com o incentivo permanece definitivamente na empresa, sem obrigação de devolução, o que justificaria sua tributação.
Diferenciação em relação ao Tema 69
A União, ao sustentar a cobrança, diferenciou o presente caso do Tema 69, no qual o STF excluiu o ICMS da base de cálculo do PIS/COFins. No Tema 69, o imposto era recolhido ao Estado, enquanto nos créditos presumidos a vantagem permanece com a empresa. Essa distinção foi crucial para o entendimento da maioria, que considerou que a exclusão dos créditos não comprometeria a arrecadação federal, mas preservaria a autonomia dos incentivos estaduais.
Impactos práticos para as empresas
- Revisão de apurações fiscais: as companhias deverão recalcular o PIS e a Cofins excluindo os valores referentes aos créditos presumidos de ICMS, o que pode reduzir o montante devido.
- Repercussão nas decisões judiciais: processos que questionavam a inclusão desses créditos terão precedente vinculante, orientando futuros litígios.
- Planejamento tributário: a decisão altera a estratégia de uso de incentivos estaduais, exigindo nova análise de custos e benefícios.
- Impacto nas políticas estaduais: os entes federativos poderão rever a estrutura dos créditos presumidos, já que a vantagem econômica não será mais reduzida por tributos federais.
Pontos de atenção e possíveis desdobramentos
- As empresas que já recolheram PIS/COFins com base nos créditos presumidos poderão pleitear restituição ou compensação, observando prazos prescricionais.
- Os estados podem buscar alternativas de incentivo que não sejam classificados como crédito presumido, a fim de evitar a perda de eficácia fiscal.
- Eventuais recursos ao Conselho de Recursos do STF ou à via legislativa podem ser avaliados pela União, embora a decisão de repercussão geral tenha forte efeito vinculante.
- O entendimento pode influenciar outras discussões sobre a incidência de tributos federais sobre benefícios concedidos por entes subnacionais.
Conclusão
A decisão do STF representa um marco na interpretação da base de cálculo do PIS e da Cofins, ao firmar que benefícios fiscais que apenas reduzem a obrigação tributária não podem ser tratados como receita tributável. O voto majoritário, ao enfatizar a natureza jurídica do crédito presumido, reforça o princípio da legalidade e protege o contribuinte de cobranças indevidas. Para o ambiente empresarial, a mudança traz a necessidade de adequação contábil e pode estimular a revisão de políticas de incentivos estaduais, equilibrando o desenvolvimento regional com a segurança jurídica tributária.
Fonte: Jorge Alves