Contexto jurídico
O PIS (Programa de Integração Social) e a COFINS (Contribuição para o Financiamento da Seguridade Social) são tributos federais que incidem sobre o faturamento das empresas. Historicamente, a base de cálculo desses tributos tem sido objeto de intensos debates, sobretudo quanto à inclusão ou exclusão do ICMS (Imposto sobre Circulação de Mercadorias e Serviços). A controvérsia gira em torno do chamado crédito presumido de ICMS, que, segundo a jurisprudência anterior, seria incorporado ao valor da receita bruta para fins de cálculo do PIS/COFINS.
Empresas de diversos setores argumentam que a inclusão do ICMS na base de cálculo gera bitributação, pois o imposto já foi recolhido ao Estado. Por outro lado, a União sustenta que o ICMS compõe o preço final da mercadoria e, portanto, deve integrar a base de cálculo das contribuições federais. Essa divergência levou a inúmeras demandas judiciais, culminando na necessidade de uma decisão uniforme do Supremo Tribunal Federal (STF).
Decisão do STF e seus fundamentos
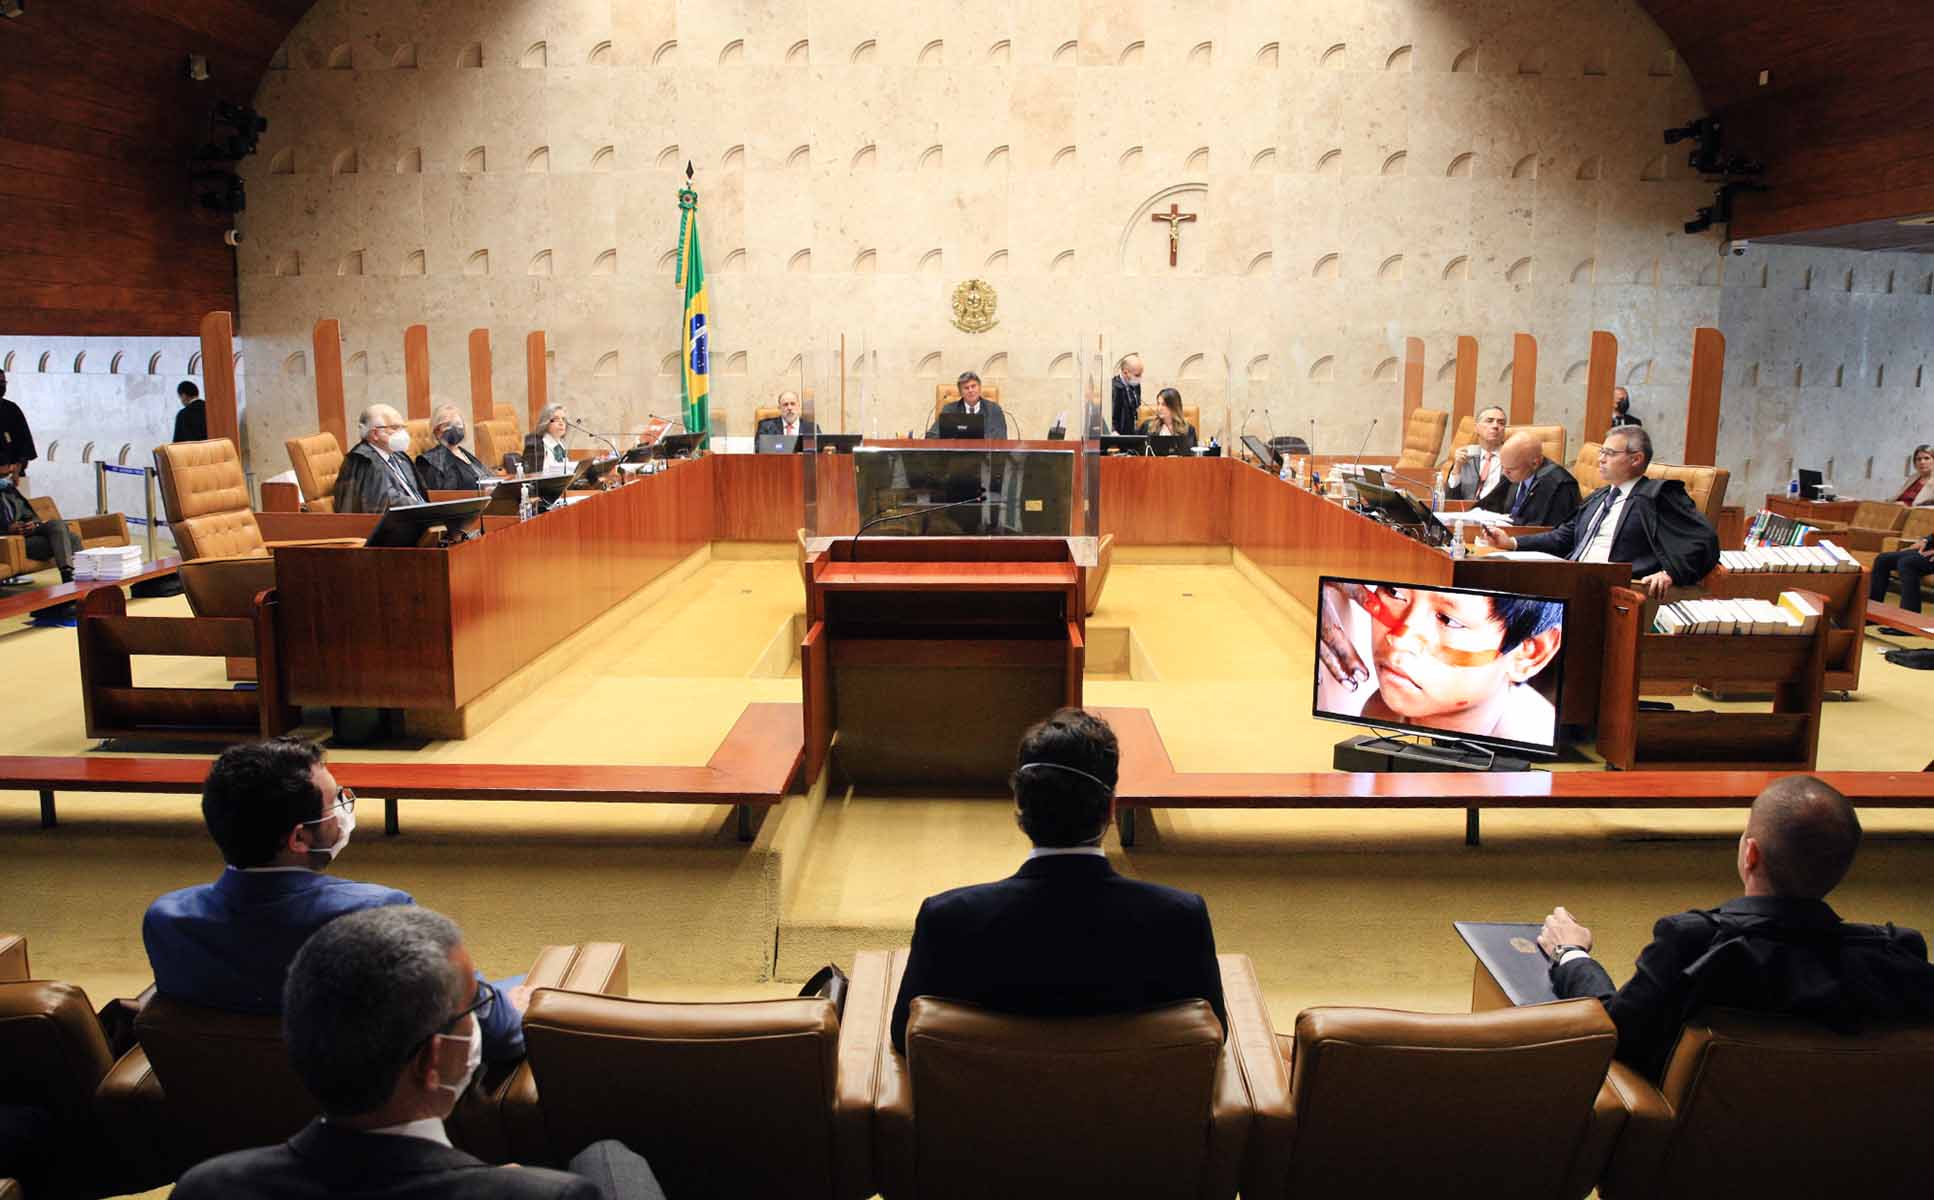
Em julgamento sob o rito de repercussão geral, o STF reconheceu a exclusão do crédito presumido de ICMS da base de cálculo do PIS/COFINS. A Corte entendeu que o ICMS, ao ser recolhido ao Estado, não pode ser considerado receita da empresa para fins de cálculo das contribuições federais. O voto da maioria destacou que a inclusão do ICMS viola o princípio da não-cumulatividade, ao gerar cobrança sobre um tributo já pago.
Além do princípio constitucional da legalidade, o STF se baseou em precedentes do Superior Tribunal de Justiça (STJ) que já haviam reconhecido a natureza não integrável do ICMS na base de cálculo do PIS/COFINS. A decisão, ao ser classificada como repercussão geral, estabelece precedente vinculante para todos os tribunais do país, obrigando a administração tributária a adotar a nova interpretação.
Impactos para a administração tributária
- Revisão de lançamentos: Órgãos federais deverão reavaliar os créditos tributários concedidos com base na inclusão do ICMS, o que pode gerar restituições ou compensações para os contribuintes.
- Alteração de procedimentos: Sistemas de arrecadação e escrituração fiscal precisarão ser ajustados para excluir o ICMS da base de cálculo nas apurações mensais de PIS/COFINS.
- Redução da arrecadação federal: A exclusão do ICMS pode diminuir a receita arrecadada pelo governo federal, exigindo reavaliações orçamentárias.
- Uniformização jurisprudencial: Tribunais estaduais e federais deverão aplicar o entendimento do STF, reduzindo a litigiosidade sobre o tema.
Pontos de atenção para contribuintes
Empresas devem observar os seguintes aspectos para adequar-se à nova orientação:
- Revisão de declarações anteriores: Avaliar a possibilidade de requerer restituição ou compensação de valores pagos a maior nos últimos períodos, observando prazos prescricionais.
- Atualização de sistemas contábeis: Garantir que os softwares de gestão fiscal estejam configurados para excluir o ICMS da base de cálculo do PIS/COFINS.
- Planejamento tributário: Reavaliar estratégias de otimização fiscal, considerando a nova base de cálculo e possíveis impactos em outros tributos.
- Consultoria jurídica especializada: Buscar orientação de advogados tributaristas para evitar erros de interpretação e garantir o cumprimento da decisão.
Perspectivas e conclusão
A decisão do STF representa um marco na relação entre tributos estaduais e federais, reforçando o princípio da não-cumulatividade e evitando a chamada “cobrança em cascata”. Ao estabelecer que o crédito presumido de ICMS não integra a base de cálculo do PIS/COFINS, a Corte promove maior segurança jurídica e reduz a possibilidade de litígios repetitivos.
Entretanto, a mudança traz desafios operacionais para a administração tributária e para as empresas, que precisarão adaptar processos, sistemas e estratégias de compliance. A expectativa é que, a médio prazo, a uniformização da jurisprudência traga maior previsibilidade ao ambiente de negócios, contribuindo para um cenário tributário mais equilibrado.
Em síntese, a exclusão do crédito presumido de ICMS da base de cálculo do PIS/COFINS, reconhecida em repercussão geral pelo STF, altera significativamente a forma de apuração das contribuições federais, impactando a arrecadação, a prática contábil e o planejamento tributário das empresas em todo o território nacional.
Fonte: Jorge Alves