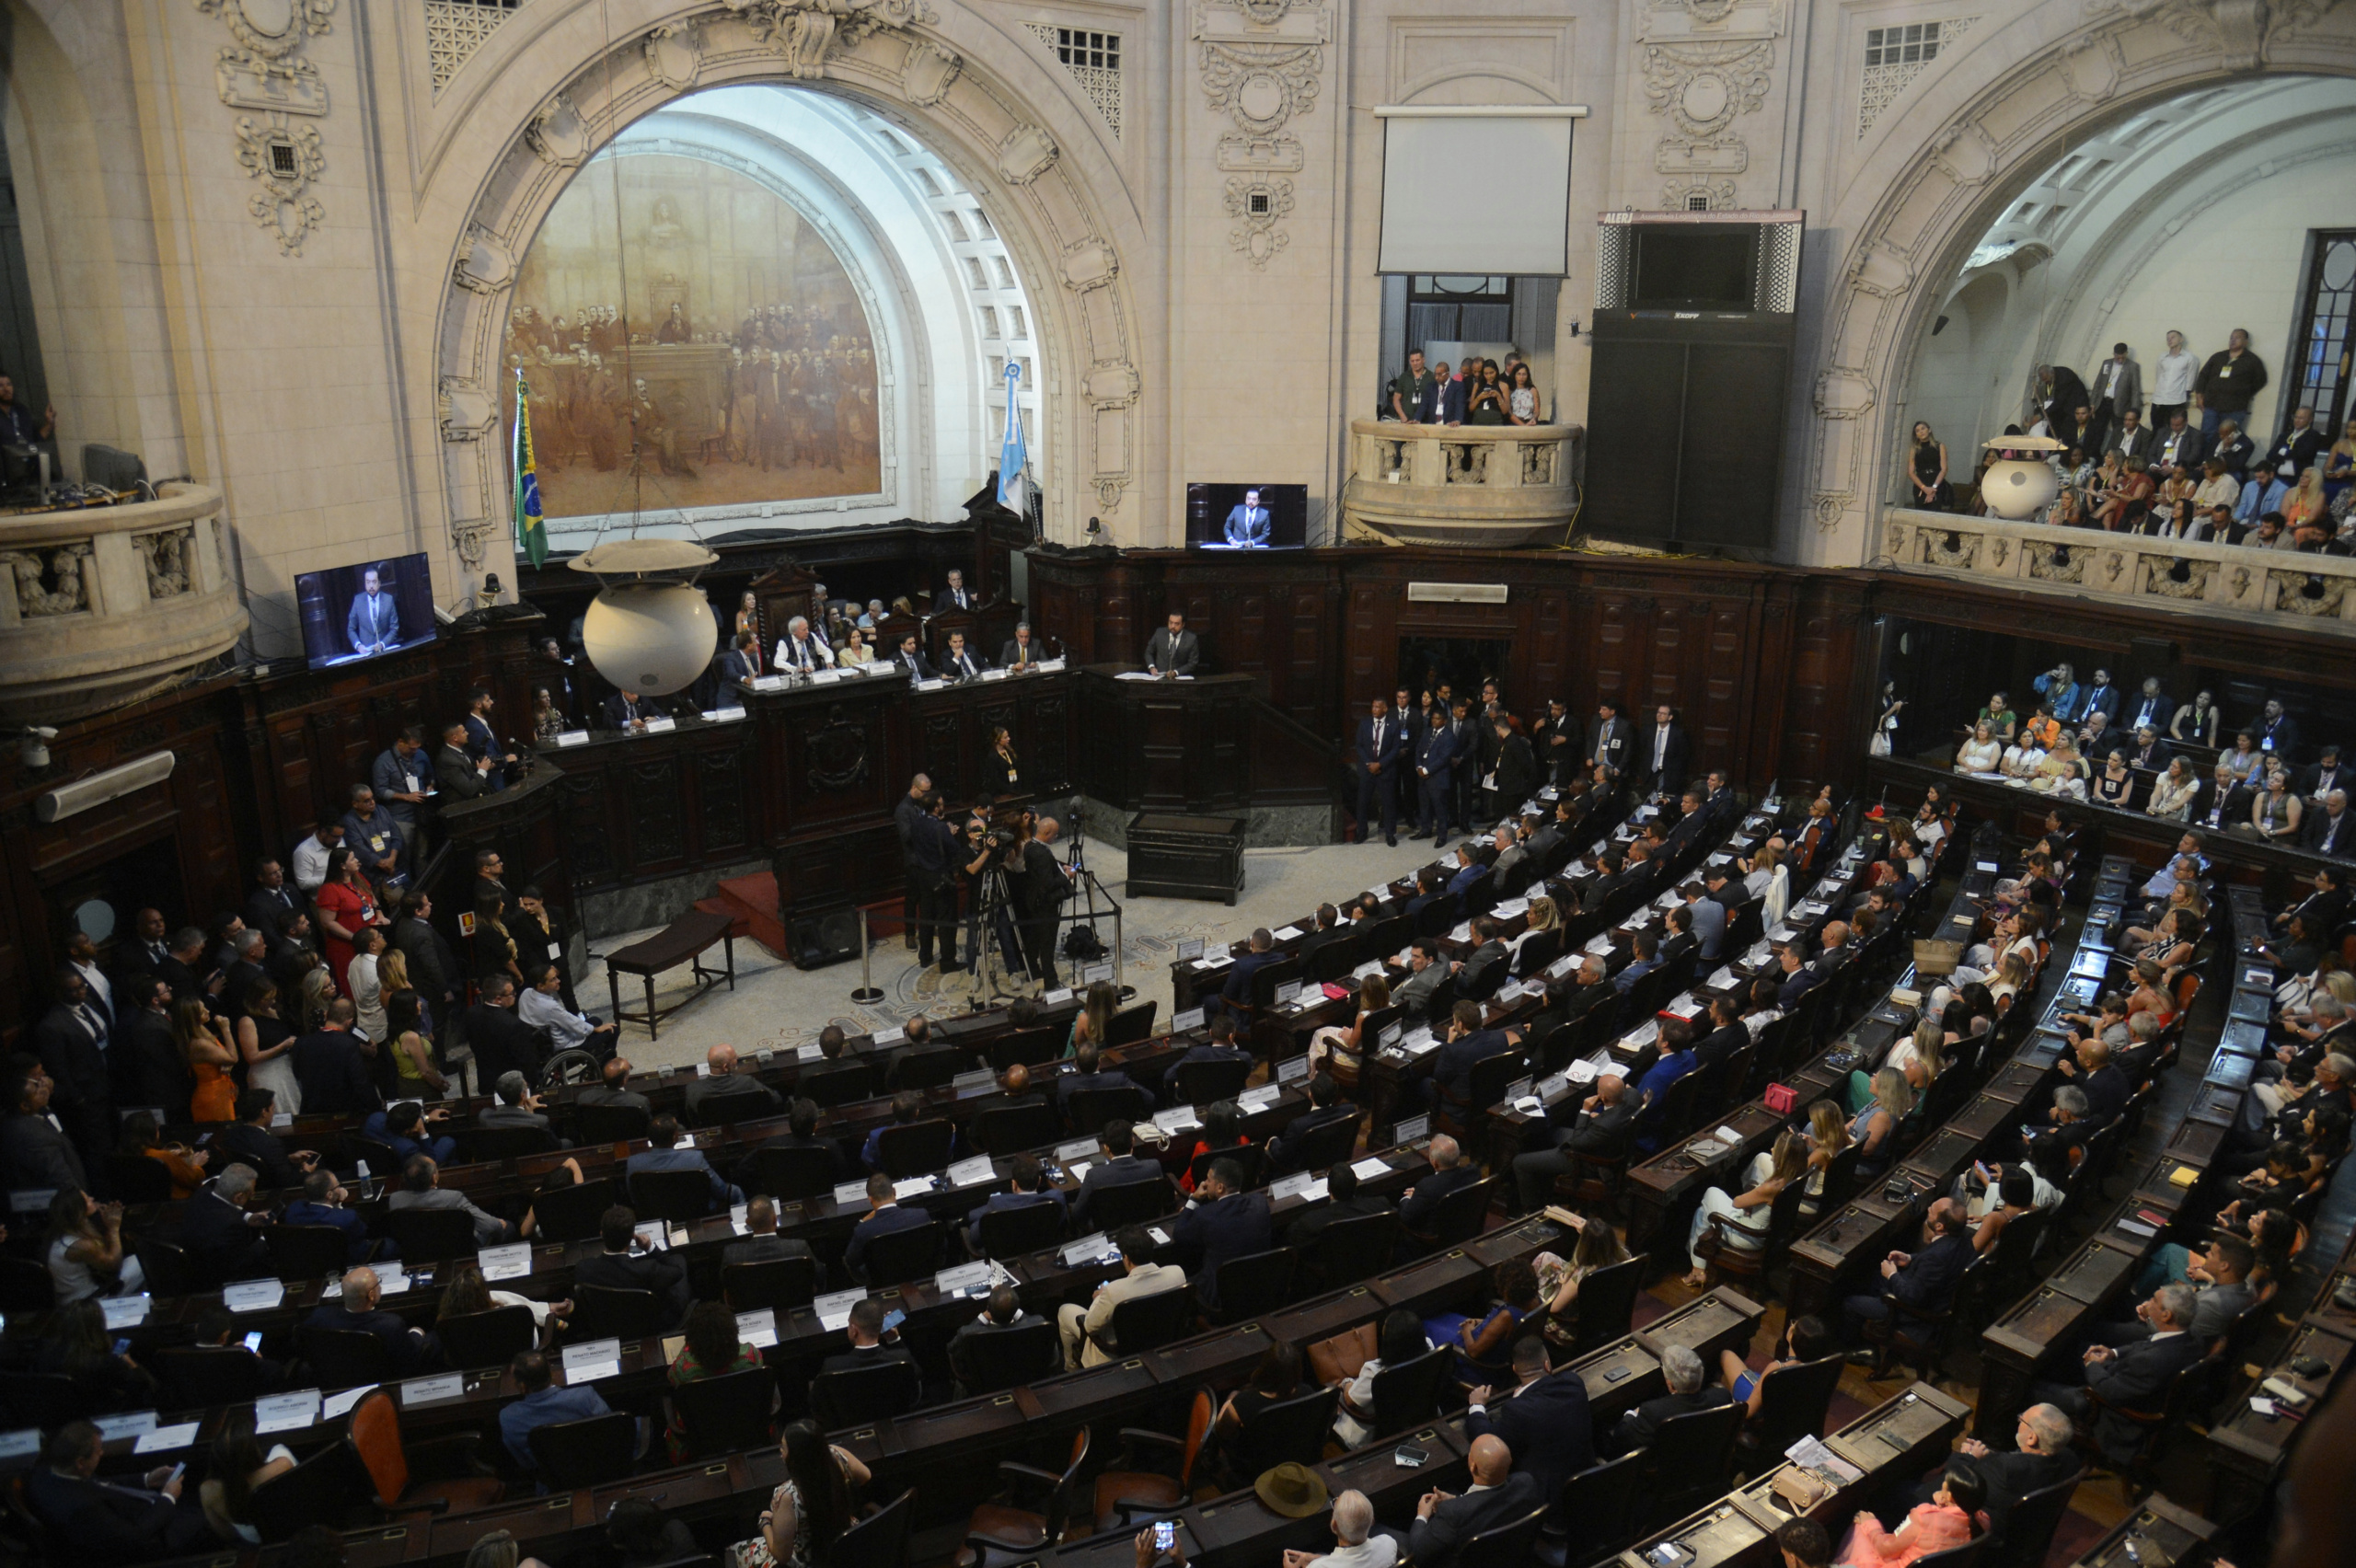
A Assembleia Legislativa do Estado do Rio de Janeiro (Alerj) aprovou, em sessão única, o Projeto de Lei Complementar 61/2026, de autoria do Poder Executivo, que regulamenta a transação tributária e estabelece novas regras para a renegociação de dívidas com o Estado. A aprovação ocorreu em 20 de outubro e a proposta segue agora para a sanção ou veto do governador, que dispõe de 15 dias úteis para se manifestar.
Contexto da aprovação
O PLC 61/2026 surge em um cenário de pressão fiscal sobre o estado, que busca equilibrar suas contas públicas sem onerar ainda mais os contribuintes. Segundo a própria Alerj, a medida tem como objetivo facilitar a recuperação dos créditos inscritos em dívida ativa, ampliar a arrecadação estadual e reduzir o volume de processos judiciais relacionados à cobrança de débitos. O presidente da Alerj, deputado Douglas Ruas (PL), destacou que a aprovação faz parte de um esforço para desengavetar projetos econômicos paralisados e avançar rumo ao equilíbrio fiscal.
Principais dispositivos da lei
O texto aprovado traz um conjunto de regras que ampliam as possibilidades de negociação entre o Estado e os devedores:
- Descontos: até 65% sobre multas, juros e demais acréscimos legais, podendo chegar a 70% para pessoas físicas, microempresas, empresas de pequeno porte e empresas em recuperação judicial, liquidação ou falência.
- Parcelamento: prazo máximo de 120 meses, com extensão para 145 meses nos casos acima citados.
- Modalidades de negociação: (i) dívidas irrecuperáveis ou de difícil recuperação; (ii) litígios de pequeno valor; (iii) controvérsias jurídicas relevantes e disseminadas.
- Limites de compensação: uso de precatórios e créditos acumulados de ICMS para compensar até 75% do débito; para IPVA, o limite é de 50%.
- Restrições: devedores contumazes de ICMS não terão descontos sobre encargos; valores referentes ao adicional de ICMS destinado ao Fundo Estadual de Combate e Erradicação da Pobreza (FECP) ficam excluídos da negociação.
Impactos econômicos e fiscais
Ao possibilitar descontos expressivos e prazos longos de pagamento, a transação tributária pode gerar um aumento imediato na arrecadação, ao transformar créditos que estavam parados na dívida ativa em receitas efetivas. Além disso, a medida tende a reduzir o número de processos judiciais, diminuindo custos operacionais do Estado com a cobrança judicial e liberando capacidade do Judiciário para outras demandas.
Para os contribuintes, a proposta oferece um caminho menos oneroso para regularizar situações fiscais, sobretudo para micro e pequenas empresas que historicamente enfrentam dificuldades de acesso a crédito e de cumprimento de obrigações tributárias. A possibilidade de usar precatórios e créditos de ICMS como forma de compensação também cria um mecanismo de liquidação mais flexível, potencialmente estimulando a negociação de débitos antigos.
Aspectos jurídicos e procedimentos
A condução das negociações ficará a cargo da Procuradoria Geral do Estado (PGE‑RJ), que poderá aceitar adesões por meio de editais públicos ou de propostas individuais, conforme critérios estabelecidos na lei. A transação tributária, segundo o presidente da Comissão Especial de Assuntos Tributários da OAB‑RJ, Marcos Faro, já é amplamente utilizada pela União e por estados como São Paulo, sendo reconhecida como instrumento eficaz para reduzir o contencioso.
O deputado Luiz Paulo (PSD), vice‑presidente da Comissão de Tributação da Alerj, enfatizou que a transação não se resume a um simples parcelamento, mas a uma solução abrangente que envolve concessões mútuas e a resolução de controvérsias jurídicas. O projeto recebeu 50 emendas, o que demandou a elaboração de um substitutivo completo para atender às diversas demandas setoriais.
Críticas e desafios
Embora a iniciativa seja recebida positivamente por parte da comunidade jurídica e empresarial, alguns críticos apontam que os descontos não podem incidir sobre o valor principal do tributo, o que pode limitar a atratividade da medida para devedores com grandes saldos de principal. Além disso, a exclusão de devedores contumazes de ICMS dos benefícios pode gerar discussões sobre a efetividade da política de incentivos fiscais.
Outro ponto de atenção refere‑se à capacidade da PGE‑RJ de gerir um volume potencialmente alto de propostas, garantindo transparência e equidade nos processos de seleção. A definição clara dos critérios de elegibilidade e a comunicação eficaz das oportunidades são essenciais para evitar alegações de favorecimento ou de tratamento desigual.
Perspectivas e próximos passos
Com a aprovação na Alerj, o PLC 61/2026 aguarda a sanção ou veto do governador. Caso seja sancionado, o Estado terá um novo instrumento para lidar com a dívida ativa, alinhado às práticas adotadas em outras unidades federativas. A expectativa é que a transação tributária contribua para a estabilização fiscal do Rio de Janeiro, ao mesmo tempo em que oferece aos contribuintes um caminho mais viável para a regularização de seus débitos.
O acompanhamento da implementação será fundamental para medir os resultados efetivos em termos de arrecadação, redução de litígios e impacto sobre a atividade econômica local. Observadores apontam que, se bem conduzida, a política pode servir de modelo para outras unidades da federação que enfrentam desafios semelhantes de inadimplência tributária.
Fonte: Jorge Alves