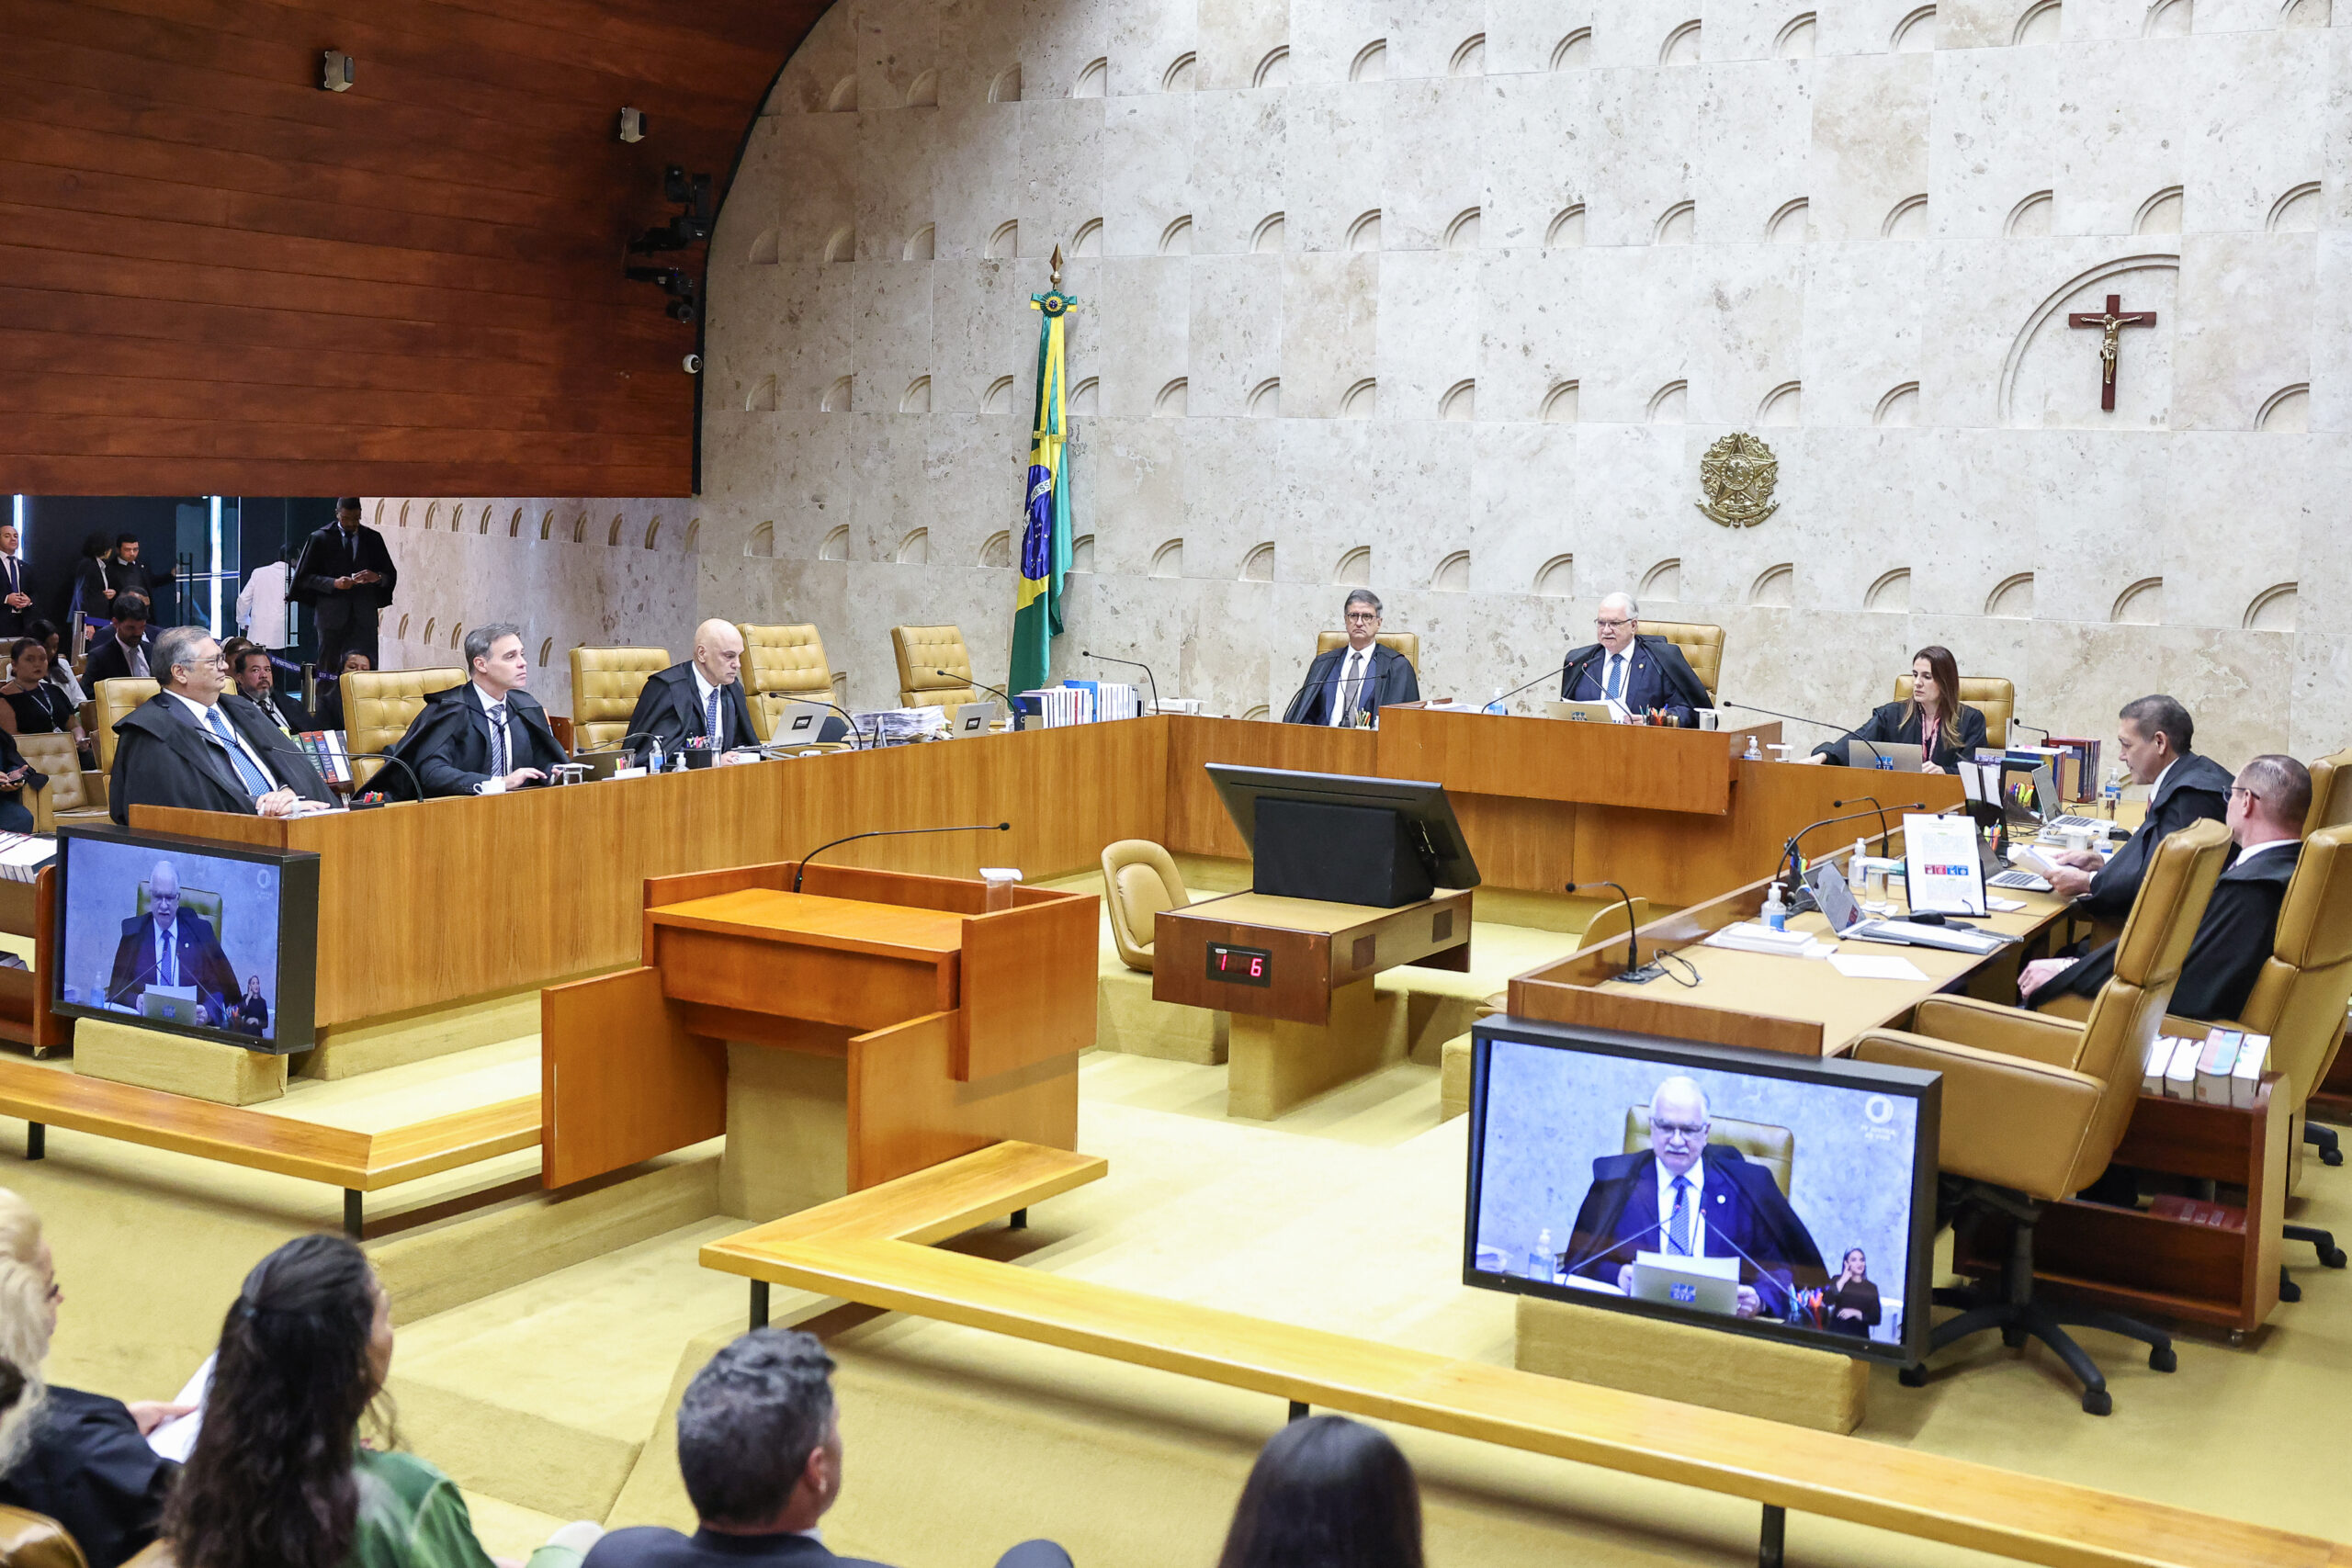
O Supremo Tribunal Federal (STF) mostrou nesta quarta-feira um encaminhamento majoritário a favor do reconhecimento da imunidade do Imposto sobre Transmissão de Bens Imóveis (ITBI) quando bens ou direitos são transferidos para integralização do capital social, mesmo que a empresa beneficiária exerça predominantemente atividade imobiliária. Apesar do placar parcial favorável, o julgamento foi interrompido por pedido de vista, adiado a definição final sobre alcance e limites da proteção constitucional.
Contexto e objeto do julgamento
O caso submetido ao Plenário refere-se a recurso extraordinário com repercussão geral reconhecida, que discute especificamente se a imunidade do ITBI — prevista no art. 156, §2º, inciso I, da Constituição Federal — alcança as operações nas quais imóveis ou direitos são dados em troca de cotas ou ações para formar o capital social de empresas cuja atividade principal é a compra e venda, locação ou arrendamento mercantil de bens imobiliários.
O ponto de controvérsia gira em torno da interpretação da ressalva constitucional que autoriza a cobrança do imposto “nos casos” de empresas com atividade preponderantemente imobiliária, e se essa expressão limita a exceção apenas às transmissões decorrentes de fusões, incorporações, cisões e extinções, ou se alcança também a integralização de capital.
Votos e principais fundamentos
O relator manteve o voto apresentado em sessão virtual, defendendo que a Constituição trata de forma distinta duas espécies de transmissão: a integralização do capital social e as transmissões ocorridas em razão de reorganizações societárias (fusão, incorporação, cisão ou extinção). Segundo essa leitura, a ressalva que permite a cobrança do ITBI quando a atividade preponderante é a imobiliária incide apenas sobre o segundo grupo de operações, não sobre a integralização de capital.
Fundamentando sua posição, o relator afirmou que a interpretação adotada pela Corte em precedente anterior acerca do tema delineou limites correlatos: a imunidade não alcança eventual valor que exceda o montante efetivamente destinado à constituição do capital social. Nesse sentido, a imunidade visa facilitar a capitalização empresarial e não se presta a proteger operações que, de forma artificial, criem desequilíbrios entre valor atribuído e efetivo integralizado.
Quatro ministros acompanharam o relator, compondo cinco votos favoráveis à tese de que a imunidade é aplicável mesmo quando a empresa é predominantemente voltada ao mercado imobiliário. Outros dois ministros divergem, defendendo interpretação mais restritiva, que permitiria a cobrança do ITBI na integralização sempre que a adquirente tiver caráter essencialmente imobiliário.
Vozes dissidentes e preocupações fiscais
Os ministros que votaram pela restrição lembraram que a expressão contida na Constituição foi concebida para permitir que os municípios cobrem o ITBI em situações em que a transmissão integra o ciclo ordinário de negócios do setor imobiliário. Para esses magistrados, estender a imunidade à integralização de capital em empresas imobiliárias poderia gerar perda de receita dos entes locais, com reflexos orçamentários relevantes e risco de deslocamento da carga tributária para outros impostos locais.
Além do aspecto fiscal, a corrente divergente apontou para a necessidade de interpretação sistemática do texto constitucional, defendendo que a referência a “nesses casos” engloba ambas as espécies de transmissão, de modo a evitar lacunas interpretativas que frustrem a regra excepcionadora prevista pelo constituinte.
Ressalvas contra fraudes e simulações
Entre os votos favoráveis, houve preocupação explícita em evitar que a imunidade sirva de instrumento para fraudes ou planejamentos artificiais destinados a escapar do pagamento do ITBI. Um dos ministros que acompanhou o relator defendeu que a imunidade deve ser preservada, mas condicionada à verificação da ausência de operação simulada ou fraudulenta. A sugestão incorporou ao entendimento uma ressalva expressa: a proteção constitucional não se aplica quando houver comprovação de simulação, fraude ou dissimulação com o objetivo de fruir indevidamente da imunidade.
Esse ponto de atenção busca conciliar a proteção constitucional ao instituto da integralização de capital com o dever de combater elisões fiscais indevidas, atribuindo aos fiscos municipais o ônus probatório para demonstrar a ocorrência de fraude em cada caso concreto.
Impactos práticos e econômicos
- Para empresas: amplo reconhecimento da imunidade pode facilitar operações de capitalização por aporte de imóveis, reduzindo custo tributário nessas transações e favorecendo estratégias de financiamento societário.
- Para municípios: extensão da imunidade a empresas imobiliárias pode resultar em redução de arrecadação do ITBI, com potencial impacto sobre receitas vinculadas a investimentos locais e prestação de serviços.
- Para o mercado imobiliário: decisão pode estimular uso de integralização de capital com imóveis como forma de constituição ou aumento de capital social, exigindo atenção a valorações e controles para evitar questionamentos fiscais.
- Para a administração tributária: necessidade de aprimoramento de critérios para comprovar simulação ou fraude, elevando a complexidade das fiscalizações e dos litígios.
Pontos de atenção para operadores e gestores
- Valoração do bem: a imunidade, conforme precedente citado no julgamento, não protege eventual diferença entre o valor declarado e o efetivamente destinado à integralização; práticas de avaliação deverão ser robustas e documentadas.
- Prova de ausência de simulação: municípios poderão arguir fraude; caberá às empresas demonstrar a efetiva destinação do bem à formação do capital social.
- Planejamento societário: advogados e departamentos jurídicos devem reavaliar estruturas que utilizam integralização com imóveis, considerando a jurisprudência e eventuais riscos fiscais.
- Impacto orçamentário municipal: gestores locais precisam monitorar possíveis perdas de arrecadação e avaliar medidas compensatórias legais e orçamentárias.
Conclusão
O resultado parcial no Supremo indica uma compreensão majoritária no sentido de que a imunidade do ITBI na integralização de capital social tem aplicação mesmo quando a empresa adquirente atua majoritariamente no setor imobiliário, desde que afastada a ocorrência de fraude ou simulação. No entanto, a posterior apresentação de vista interrompeu o julgamento, postergando a definição definitiva sobre a amplitude da tese e seus limites práticos. Até a conclusão do julgamento, permanecem dúvidas relevantes para administradores públicos, contribuintes e operadores do direito tributário, que devem acompanhar os desdobramentos para ajustar práticas de valoração, documentação e fiscalização.
O desfecho será determinante para consolidar a interpretação constitucional sobre interação entre imunidade tributária e atividades empresariais de caráter imobiliário, assim como para calibrar a proteção contra eventuais abusos que possam erosionar a base arrecadatória municipal.
Fonte: Jorge Alves