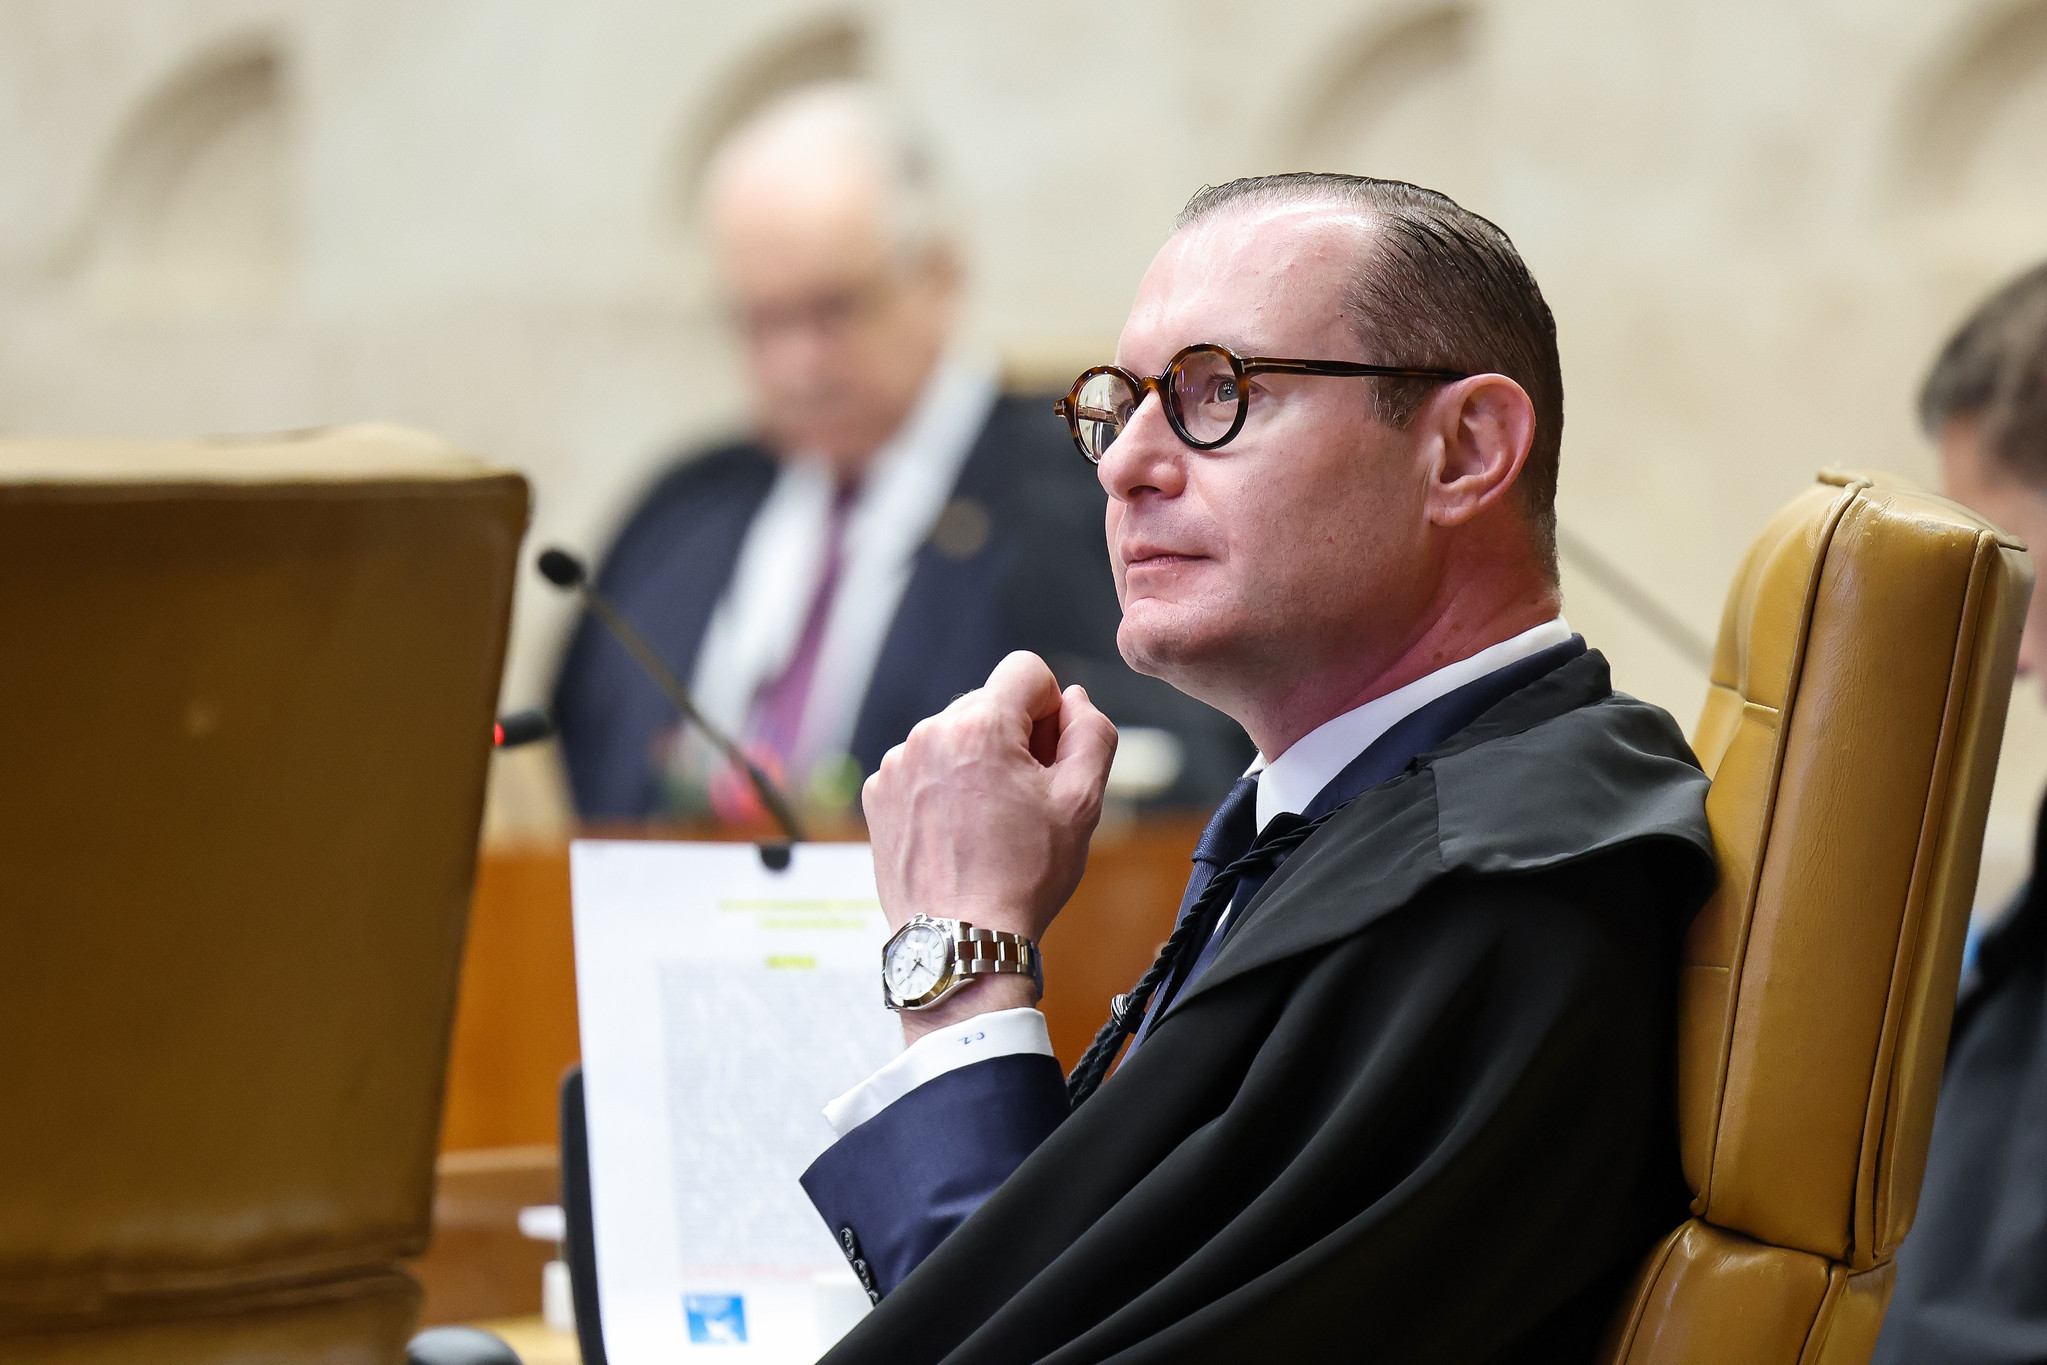
O Plenário do Supremo Tribunal Federal (STF) formou maioria nesta segunda-feira (14/9) para validar a limitação mensal de compensação de créditos tributários decorrentes de decisões judiciais transitadas em julgado, estabelecida pela Lei 14.873/2024. A regra, de caráter gradual, incide apenas sobre créditos superiores a R$ 10 milhões e prevê que o teto será fixado pelo ministro da Fazenda, observando-se o montante acumulado do crédito.
Contexto legislativo e origem das ações
As regras foram alvo de duas ações judiciais propostas pelo Partido Novo e pelo Podemos. Inicialmente ambas questionavam vários pontos da Medida Provisória 1.202/2023, entre eles temas como a reoneração da folha de pagamento e a revogação de benefícios do Programa Emergencial de Retomada do Setor de Eventos (Perse). Após tramitações no Legislativo, a MP foi convertida em lei, mas esses outros pontos foram tratados por normas distintas, de modo que a Lei 14.873/2024 passou a tratar especificamente do limite mensal de compensação de créditos judiciais.
Os partidos autores alegaram que a limitação impede o acesso integral do credor ao crédito que já integra seu patrimônio, afetando o fluxo de caixa das empresas e reduzindo a eficácia econômica da decisão judicial transitada em julgado. Sustentaram ainda que a norma careceria de critérios legais objetivos sobre os parâmetros quantitativos, de modo que a delegação da definição do teto ao ministro da Fazenda violaria o princípio da legalidade.
Voto do relator e fundamentos jurídicos
O relator, ministro Cristiano Zanin, votou pela validade da limitação imposta pela Lei 14.873/2024. Até o momento do registro da maioria, acompanharam seu voto os ministros Alexandre de Moraes, Dias Toffoli, Edson Fachin, Cármen Lúcia e Luiz Fux.
O relator fundamentou sua posição no entendimento de que as dívidas da Fazenda Pública decorrentes de decisões judiciais, em regra, seguem o regime dos precatórios. A compensação tributária constitui exceção a esse regime, prevista pelo Código Tributário Nacional (CTN), e sua utilização depende de autorização e regulamentação legal. À luz desse enquadramento, medidas que limitem a compensação e direcionem a liquidação das dívidas para o fluxo ordinário dos precatórios não afrontariam a autoridade da decisão judicial.
Zanin ressaltou o disposto no próprio artigo 170 do CTN, segundo o qual a compensação está sujeita às regras da lei que a autoriza, podendo esta norma estabelecer condições e garantias ou delegar a definição de parâmetros a autoridade administrativa. O relator lembrou precedentes do STF que afastaram a existência de direito subjetivo e irrestrito à compensação (RE 917.285) e reconheceram a competência do Legislativo para impor limites à compensação tributária, citando casos envolvendo contribuições à seguridade social (AI 525.712 e ARE 715.214).
Além disso, foram mencionados precedentes em que o Tribunal validou a regulamentação legislativa sobre o momento de aproveitamento de créditos de ICMS decorrentes da não cumulatividade (RE 601.967) e permitiu que o Legislativo atribua ao Executivo a especificação de conceitos e aspectos quantitativos relativos a tributos (RE 343.446 e RE 838.284). Na visão do relator, a Lei 14.873/2024 não inovou a ordem jurídica, mas estabeleceu parâmetros que permitem à autoridade administrativa complementar e aplicar o comando legal.
Aspectos práticos e econômicos
A decisão tem efeitos diretos sobre contribuintes que detêm créditos tributários reconhecidos em decisões judiciais de valor elevado. A limitação vale apenas para créditos acima de R$ 10 milhões, o que restringe seu alcance às parcelas de maior vulto. Para esses detentores de crédito, a obrigação de observar um teto mensal de compensação pode gerar impacto no fluxo de caixa e na capacidade imediata de extinguir débitos tributários, alterando o planejamento financeiro.
Por outro lado, a medida busca harmonizar o tratamento desses créditos com o regime de pagamento da Fazenda Pública, notadamente o sistema de precatórios, e preservar a previsibilidade orçamentária e financeira do ente público. Ao permitir que o ministro da Fazenda fixe o teto em observância ao montante acumulado, a norma se propõe a conferir flexibilidade para adaptação às variações da realidade fiscal.
- Para credores: restrição temporária do uso integral do crédito para compensação de tributos, potencialmente afetando liquidez e estratégias tributárias.
- Para a Fazenda Pública: maior controle sobre o impacto orçamentário de compensações massivas, reduzindo riscos de desequilíbrios fiscais no curto prazo.
- Para o Judiciário: reafirmação de que a existência do crédito judicial não confere, por si só, direito absoluto ao seu aproveitamento imediato por compensação.
Pontos de atenção
Alguns aspectos merecem atenção contínua de operadores do direito, tributaristas e gestores públicos:
- A definição concreta do teto pelo ministro da Fazenda e os critérios técnicos que serão adotados para compatibilizar o limite com a evolução dos saldos acumulados e com a capacidade orçamentária.
- A forma como a limitação será aplicada operacionalmente, inclusive em relação a créditos parcelados, desdobramentos sobre compensações já iniciadas e possíveis conflitos entre regimes normativos.
- Riscos de judicialização adicional: contribuintes afetados poderão buscar medidas alternativas para preservar liquidez, como pedidos de bloqueio de valores, medidas cautelares ou outras estratégias processuais.
- A eventual repercussão econômica setorial, em especial para empresas que dependem da utilização rápida desses créditos para sustentar operações, investimentos ou pagamentos correntes.
Conclusão
A maioria formada no STF confirma a possibilidade de o legislador — e, por delegação prevista em lei, a autoridade administrativa — estabelecer limites à compensação de créditos tributários reconhecidos em decisões judiciais, sobretudo quando se busca conciliar direitos individuais com exigências de ordem fiscal e orçamentária. A validação do teto mensal introduz um novo patamar de segurança jurídica para a administração pública, ao mesmo tempo em que impõe restrições concretas ao aproveitamento imediato desses créditos pelos credores. Resta acompanhar a forma concreta de implementação da norma e as medidas administrativas e judiciais que poderão surgir para ajustar a aplicação prática do teto às diversas situações econômicas e processuais.
Ministros que acompanharam o relator até a formação da maioria: Alexandre de Moraes, Dias Toffoli, Edson Fachin, Cármen Lúcia e Luiz Fux.
Fonte: Jorge Alves