Muitos consumidores e empresas desconhecem que parte do valor pago por bens e serviços carrega tributos que jamais aparecem destacados na nota fiscal. Esses encargos foram recolhidos em etapas anteriores da cadeia produtiva — como IPI pago pelo industrial, PIS/Cofins no regime monofásico ou por substituição tributária, e ICMS-ST antecipado na origem — e seguem embutidos no custo que compõe o preço final. O termo técnico para esse efeito é resíduo tributário.
Contexto e calendário das mudanças
O debate sobre resíduos tributários não é novo, mas ganhou urgência com o cronograma de transição delineado pela reforma tributária. Em 2026, os novos impostos digitais — IBS e CBS — operam em alíquotas de teste. Em 2027, PIS e Cofins são extintos e a CBS passa a vigorar de forma plena. Nesse mesmo ano, o IPI terá alíquota zerada, excetuando produtos industrializados na Zona Franca de Manaus, e entra em vigor o chamado Imposto Seletivo.
Entre 2029 e 2032 haverá uma redução gradual do ICMS e do ISS em 10% ao ano, até a sua extinção prevista para 2033. Ou seja, a eliminação e reestruturação de tributos ocorrerá em degraus. Cada degrau altera custos e, consequentemente, impõe a necessidade de recalcular preços.
Por que o cálculo atual de preço costuma falhar
Hoje, muitas empresas aplicam uma lógica de precificação que retira apenas os tributos destacados na nota fiscal; mas isso não é suficiente. Mesmo com a nota nominalmente “limpa”, subsistem custos incorporados por tributos recolhidos anteriormente na cadeia. Ignorar esses resíduos conduz a preços que não refletem o novo patamar de custos após a transição para a CBS e o IBS.
Caroline Souza, CFO da ROIT, sintetiza o argumento-chave: “Se o crédito é mais amplo, o custo é menor. Tem espaço para baixar o preço líquido.” A lógica é direta: um sistema com direito a créditos alargados reduz o custo não recuperável, diminuindo o preço líquido que deve servir de base para a formação do novo preço com CBS/IBS e tributos de transição.
Impactos práticos e riscos para empresas e consumidores
O impacto prático depende do setor e da elasticidade da demanda. Quando uma empresa não revisa preços, a queda de custo resultante da maior possibilidade de créditos não desaparece — ela se transforma em margem adicional para algum agente da cadeia. Em outras palavras, sem negociação proativa, quem ganha margem é o fornecedor que não repassa redução ao comprador final.
Isso altera a dinâmica de negociação entre empresas e fornecedores. Em 2026 e 2027, o diálogo deixa de ser apenas sobre descontos pontuais e passa a ser uma conversa sobre estrutura de custo. Fornecedores que ignorarem o efeito dos resíduos tributários podem acumular lucro indevido às custas da eficiência que a reforma pretende trazer.
- Consumidores: podem não observar redução imediata nos preços, dependendo de como as margens se realocarem.
- Compradores empresariais: precisam mapear resíduos para negociar com base em números e não em suposições.
- Fornecedores: têm oportunidade e risco — proteger margem sem transparência pode gerar tensão comercial.
Ferramenta de apoio: simulador de resíduo tributário
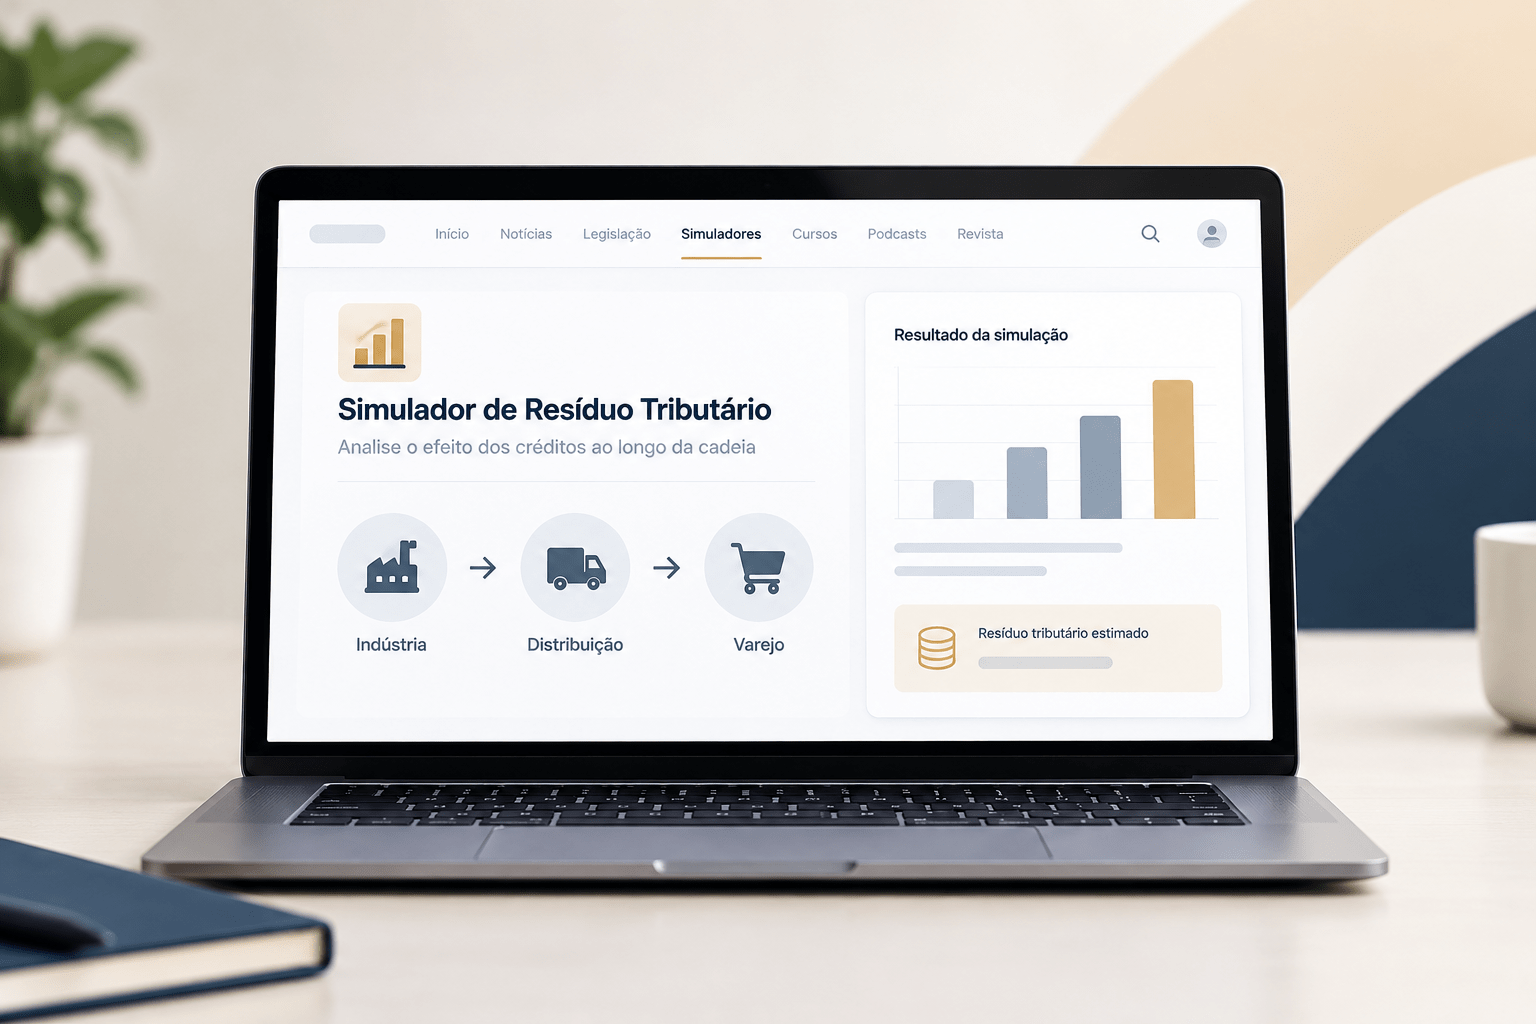
Para auxiliar empresas a visualizar esse movimento, foi desenvolvido um simulador que expõe a fórmula de recálculo do preço: preço bruto da nota, menos tributos destacados, menos tributos antecipados, menos resíduos tributários, resultando no preço líquido. Sobre esse preço recai IBS/CBS e tributos de transição, chegando ao novo preço final.
O usuário pode testar diferentes percentuais de resíduo, selecionar o tipo de produto ou serviço, o regime e o ano da operação (2026 a 2033). As demais premissas usadas na simulação são fixas, com base em uma planilha de referência validada pela autora da ferramenta. Essa fixação deixa o resíduo como a variável-chave entre cenários, permitindo ver quanto ele sozinho move o preço líquido de negociação.
É importante ressaltar limitações: o simulador não calcula o resíduo específico de um CNPJ. Determinar o resíduo real exige dados operacionais detalhados e comparação setorial, trabalho que demanda estudo sob medida. A ferramenta serve para a etapa preliminar: entender a mecânica antes de negociar.
Como usar resultados de simulações na prática
Uma abordagem recomendada é trabalhar por faixas: testar um percentual baixo, um intermediário e um alto de resíduo e observar o impacto no preço líquido. Se a diferença entre cenários for significativa, o tema requer estudo aprofundado com dados reais da operação. Se for pequena, pode-se avançar com negociações tradicionais.
Há, entretanto, uma certeza: todo contribuinte no regime regular terá mais créditos a partir de 2027, por determinação legal. O que varia entre empresas é a magnitude do efeito — o potencial de redução de custo e, portanto, a folga para reduzir preços.
Pontos de atenção jurídica e operacional
Do ponto de vista jurídico-tributário, a transição exige atenção à forma de apuração de créditos e à documentação que comprove tributação já suportada na cadeia. Empresas precisam:
- Mapear os tributos antecipados que compõem seus custos (IPI, regimes monofásico, substituição tributária, ICMS-ST).
- Verificar regimes fiscais aplicáveis e possíveis restrições ao crédito hoje vigentes que serão alteradas com a CBS.
- Documentar fluxos e contratos com fornecedores para evitar litígios na repartição de ganhos decorrentes da menor carga tributária.
Operacionalmente, a atualização de sistemas de precificação e de ERPs para incorporar novos cálculos será necessária, assim como a capacitação das equipes comerciais e de compras para negociar com métricas de resíduo tributário.
Conclusão
A reforma tributária transforma um problema antigo de precificação — os resíduos tributários embutidos nos custos — em uma decisão estratégica com prazo definido. A janela entre 2026 e 2027 é crítica: é quando empresas podem preparar cenários, iniciar negociações baseadas em números e evitar que quedas de custo se convertam em margem para terceiros.
Quem agir cedo terá vantagem competitiva, tanto por reduzir preços para o consumidor final como por proteger sua própria margem mediante negociações fundamentadas. Quem postergar, por omissão ou desconhecimento, corre o risco de perpetuar distorções de precificação que a reforma pretende corrigir.
Ferramentas que permitam simular a influência do resíduo tributário — mesmo que com premissas fixas e escopo preliminar — são um ponto de partida útil. Elas mostram a relevância do tema e orientam sobre quando é necessário investir em estudos detalhados com dados reais da operação. A partir desse trabalho, o mercado poderá decidir como redistribuir ganhos entre agentes da cadeia, com impactos diretos no preço ao consumidor.
Fonte: Jorge Alves