O Plenário do Supremo Tribunal Federal (STF) reconheceu a validade do limite mensal à compensação de créditos tributários obtidos por meio de decisões judiciais definitivas, previsto na Lei 14.873/2024. A decisão, tomada por meio de sessão virtual que se encerrou em 14 de setembro, reafirma entendimento de que a compensação de créditos tributários está sujeita às regras estabelecidas por lei e que não existe direito absoluto e unilateral do credor de usar tais créditos no momento e na extensão que desejar.
Contexto jurídico e fundamento constitucional
A discussão centra-se no alcance do artigo 170 do Código Tributário Nacional (CTN), que determina que a compensação de créditos tributários judiciais obedece às condições e garantias previstas na lei que a autoriza, podendo esta normatizar integralmente as condições ou delegar especificações a autoridade administrativa. Partindo desse dispositivo, o Supremo já havia decidido, em precedentes como o RE 917.285, que a utilização de créditos contra a Fazenda Pública para fins de compensação não configura um direito subjetivo irrestrito.
No caso em julgamento, duas ações foram propostas por partidos políticos, originalmente questionando vários dispositivos da Medida Provisória 1.202/2023. Após tramitação legislativa, a medida provisória foi convertida em lei, mas vários temas inicialmente incluídos — entre eles matérias sobre reoneração da folha e benefícios fiscais do Programa Emergencial de Retomada do Setor de Eventos (Perse) — foram tratados separadamente. Restou na Lei 14.873/2024 a regra específica sobre limite mensal de compensação de créditos judiciais transitados em julgado, objeto direto das contestações.
A norma e sua aplicação prática
A Lei 14.873/2024 instituiu um teto mensal para compensação tributária de créditos decorrentes de decisões judiciais definitivas. Esse teto foi disciplinado de forma gradual, variando em função do valor total do crédito acumulado: quanto maior o montante do crédito, maior pode ser o limite estabelecido — mas a limitação só se aplica a créditos superiores a R$ 10 milhões. A legislação não fixou um número absoluto inapelável, mas conferiu ao ministro da Fazenda a competência para definir, dentro de parâmetros legais, os tetos aplicáveis.
Os partidos autores das ações sustentaram que a limitação impede o credor de exercer plenamente um direito que integra seu patrimônio, causando prejuízos ao fluxo de caixa e restringindo o uso econômico do crédito. Alegaram também que a restrição interfere na eficácia econômica da decisão judicial transitada em julgado e que a ausência de critérios legais objetivos configura indevida delegação de competência ao chefe do Executivo, violando o princípio da legalidade.
Voto do relator e jurisprudência do STF
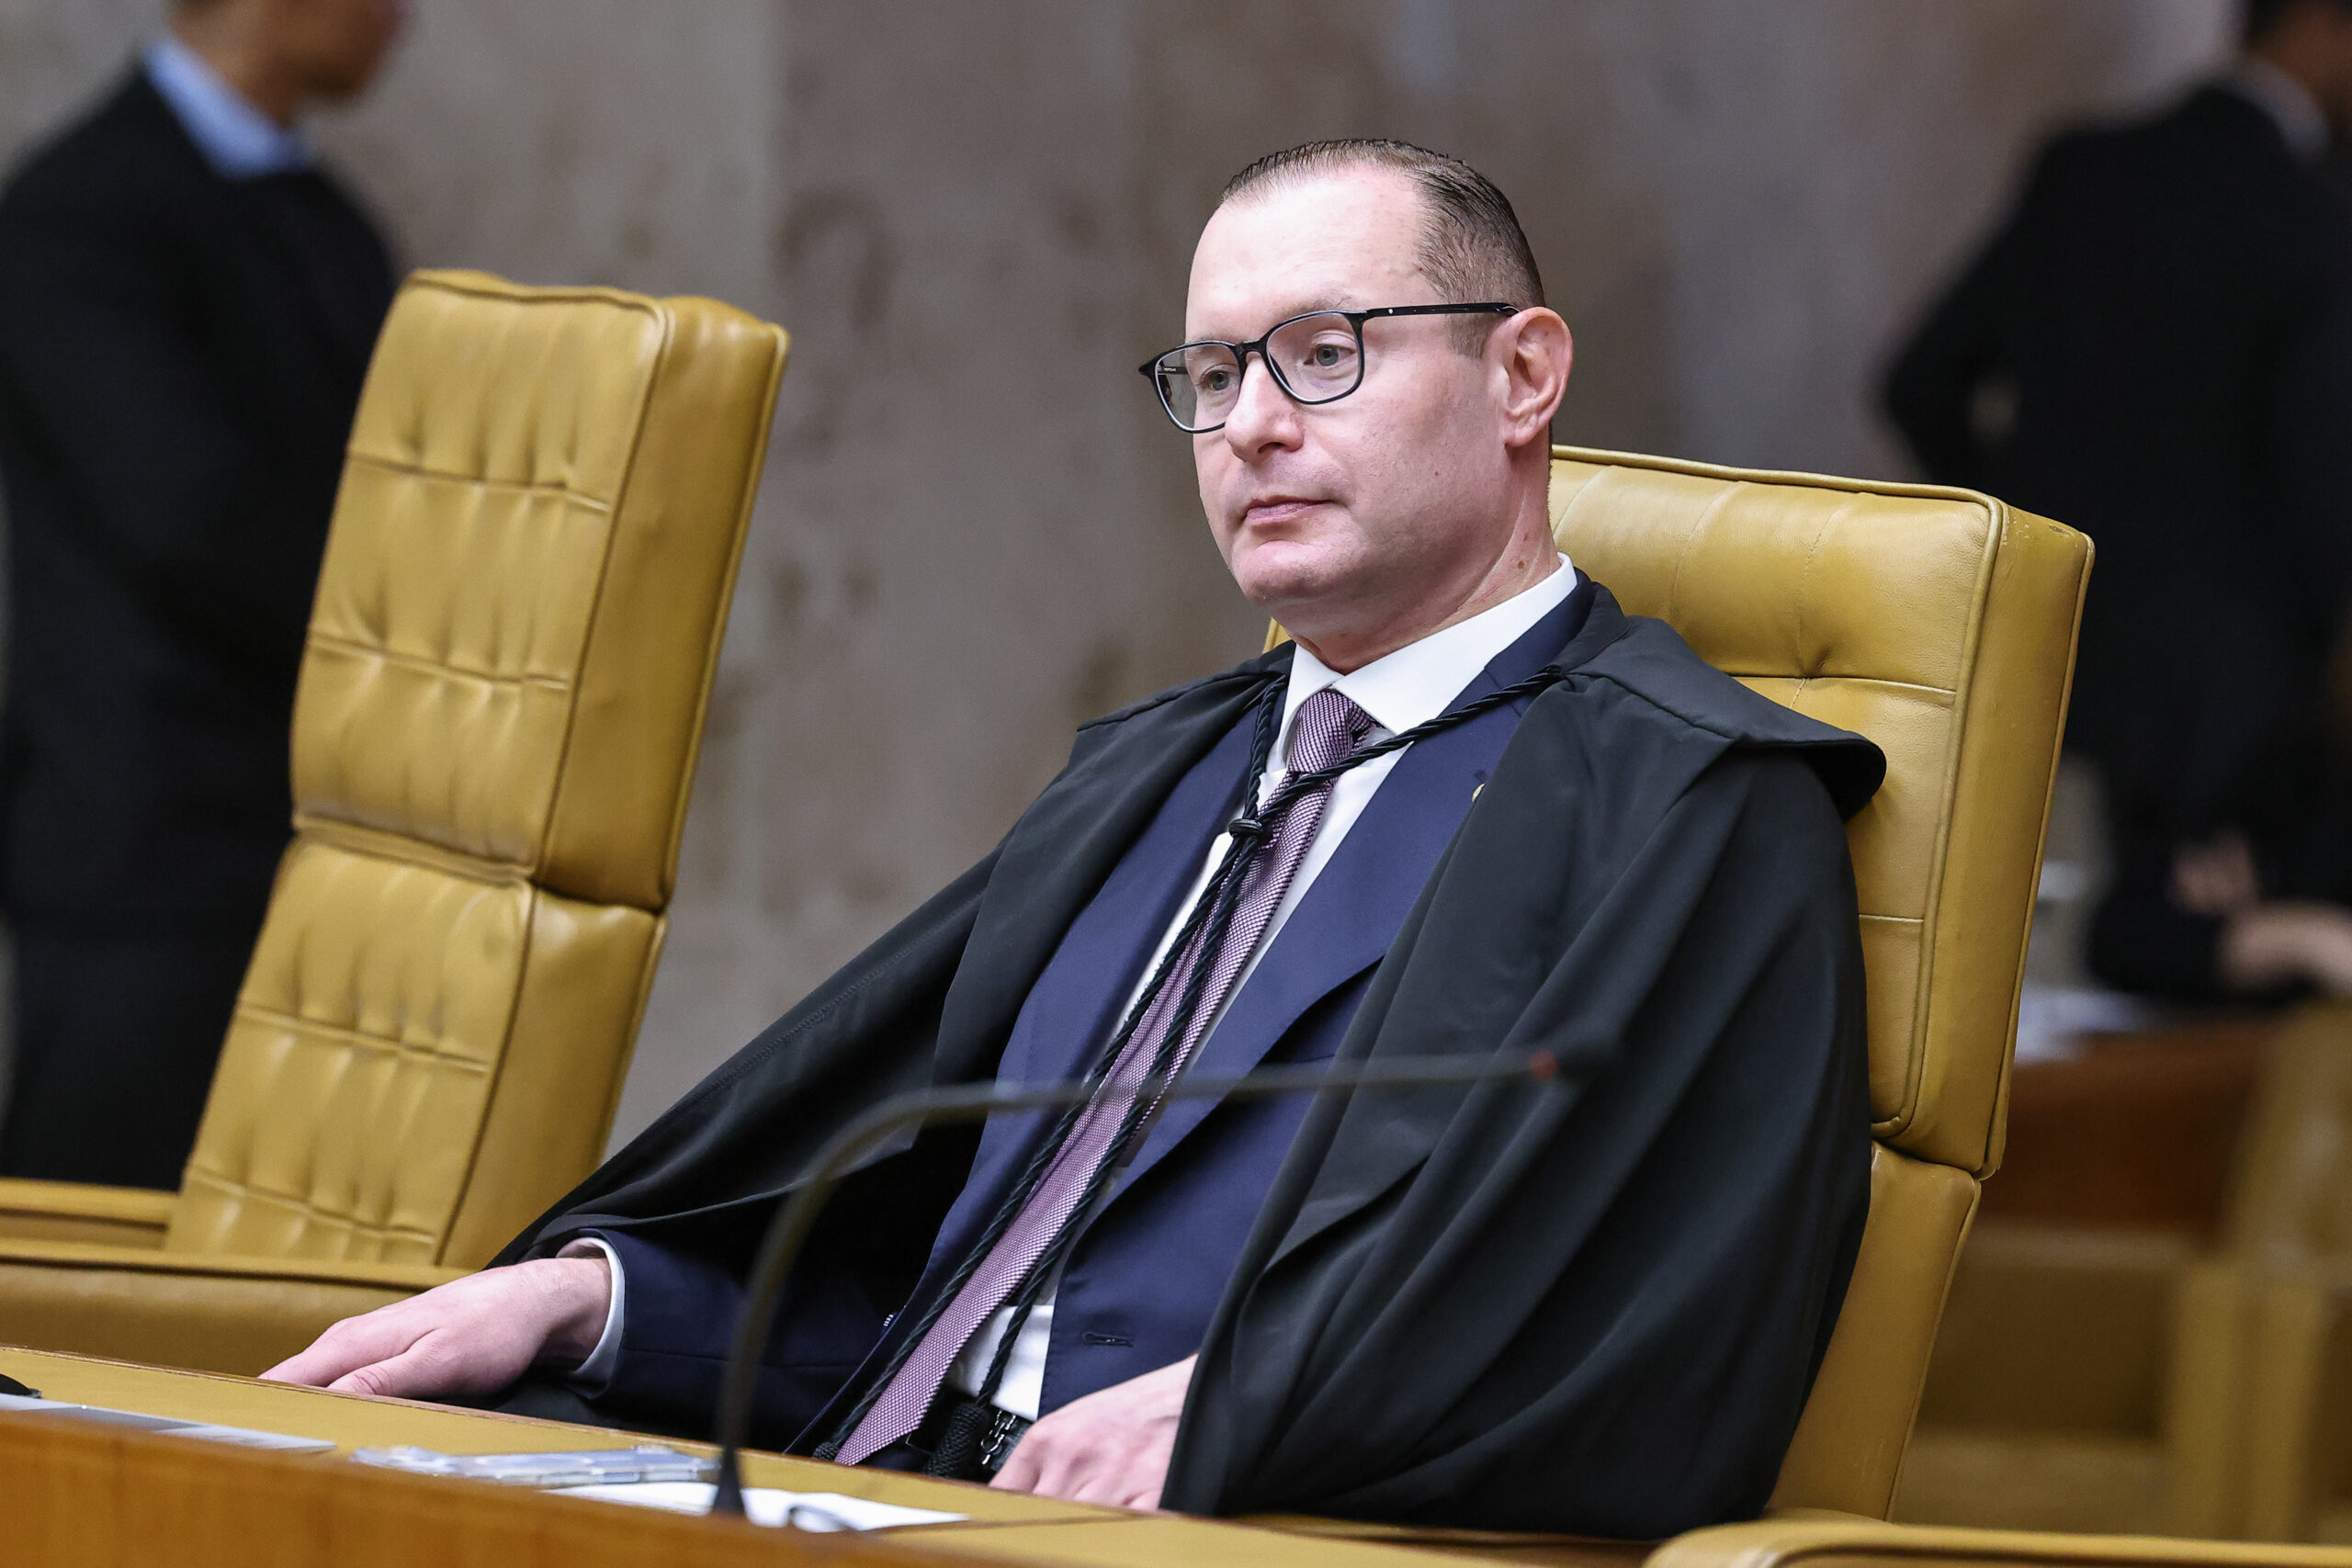
O ministro Cristiano Zanin, relator das ações, votou pela declaração de constitucionalidade da regra. Em seu voto, assinalou que as dívidas da Fazenda Pública provenientes de decisões judiciais geralmente seguem o regime de precatórios, e que a compensação tributária constitui exceção a esse regime, prevista no próprio CTN. Assim, medidas que limitem a compensação e direcionem a quitação dessas dívidas para o regime normal de precatórios não afrontam a autoridade das decisões judiciais.
O relator destacou que a mera titularidade de um crédito contra a Fazenda não assegura ao credor o direito constitucional de utilizá-lo para compensação na quantidade e no momento por ele unilateralmente escolhidos. Ou seja, a existência do crédito reconhecido em juízo não transfere automaticamente ao credor prerrogativa ilimitada de extinguir débitos tributários sem observância de normas legais específicas.
O voto lembrou precedentes do próprio Supremo que autorizam limites legislativos à compensação tributária, citando decisões que admitiram restrições quanto à compensação de contribuições para a seguridade social (AI 525.712 e ARE 715.214). Também foram lembradas decisões que validaram a fixação, pelo legislador, de critérios sobre o momento de aproveitamento de determinados créditos de ICMS decorrentes da não cumulatividade (RE 601.967), demonstrando que mesmo créditos com fundamento constitucional podem ter seu aproveitamento regulamentado pelo Legislativo.
Delegação de parâmetros ao Executivo e limites da atuação administrativa
Embora a Lei 14.873/2024 tenha atribuído ao ministro da Fazenda a definição dos tetos mensais, o relator sustentou que isso não representa uma inovação primária na ordem jurídica, mas uma complementação autorizada de uma opção normativa já aprovada pelo Congresso. A delegação serviu, segundo o voto, para permitir a adequação dos limites às variações da realidade financeira e orçamentária, mantendo parâmetros qualitativos e quantitativos previstos em lei que delimitam a atuação do Executivo.
O entendimento do relator foi acompanhado por unanimidade pelo Plenário, o que consolidou a posição de que a legislação pode estabelecer limites e outorgar ao Executivo a tarefa de especificar tetos dentro de critérios legais. O Supremo já havia admitido, em outros julgados (RE 343.446 e RE 838.284), que o Legislativo pode transferir ao administrador público a tarefa de concretizar conceitos ou elementos quantitativos quando a lei indica os parâmetros dessa atuação.
Impactos práticos e pontos de atenção
A decisão do STF tem efeitos concretos sobre contribuintes que detêm créditos tributários resultantes de decisões judiciais transitadas em julgado, especialmente quando esses créditos ultrapassam o patamar de R$ 10 milhões. Entre os impactos previstos estão:
- Limitação temporal e quantitativa do aproveitamento imediato dos créditos para compensação tributária, o que pode afetar o fluxo de caixa de grandes credores;
- A manutenção, em muitos casos, do regime de precatórios como via para pagamento de obrigações da Fazenda Pública, quando a compensação não for autorizada nos moldes fixados pela norma e pelos atos administrativos;
- Maior previsibilidade orçamentária para o Executivo, que poderá modular os tetos em função das condições fiscais e da disponibilidade financeira, conforme parâmetros legais;
- Necessidade de monitoramento contínuo por contribuintes e consultores tributários sobre atos do ministro da Fazenda que definam os tetos e sobre eventuais alterações normativas ou administrativas.
Entre os pontos de atenção, destacam-se a elaboração dos atos normativos pelo Executivo dentro dos limites e critérios estabelecidos pela lei, e o acompanhamento judicial de eventuais casos individuais em que a aplicação prática da limitação possa gerar conflito com decisões específicas de Fazenda Pública.
Conclusão
Ao validar a Lei 14.873/2024 quanto ao teto mensal de compensação de créditos tributários judiciais, o Supremo reafirmou entendimento consistente com precedentes: a compensação de créditos contra a Fazenda Pública é instituto regulado por lei e sujeito a limitações legítimas, inclusive quando a lei confere ao Executivo competência regulamentar para ajustes técnico-orçamentários. A decisão coloca ênfase na distinção entre o reconhecimento do crédito judicial — que constitui um direito patrimonial do credor — e a forma e o momento em que esse crédito pode ser aproveitado para extinguir débitos tributários, que dependem de regras legais e administrativas.
Para contribuintes com créditos elevados, a decisão traz a necessidade de planejamento financeiro e tributário mais robusto, além de atenção às regras e aos atos que fixarem os tetos aplicáveis. No campo institucional, o julgamento reforça a margem de atuação do Legislativo e do Executivo para regulamentar formas de compensação tributária, sem invalidar o direito material reconhecido em juízo, desde que respeitados os parâmetros constitucionais e os limites estabelecidos pela legislação.
Fonte: Jorge Alves