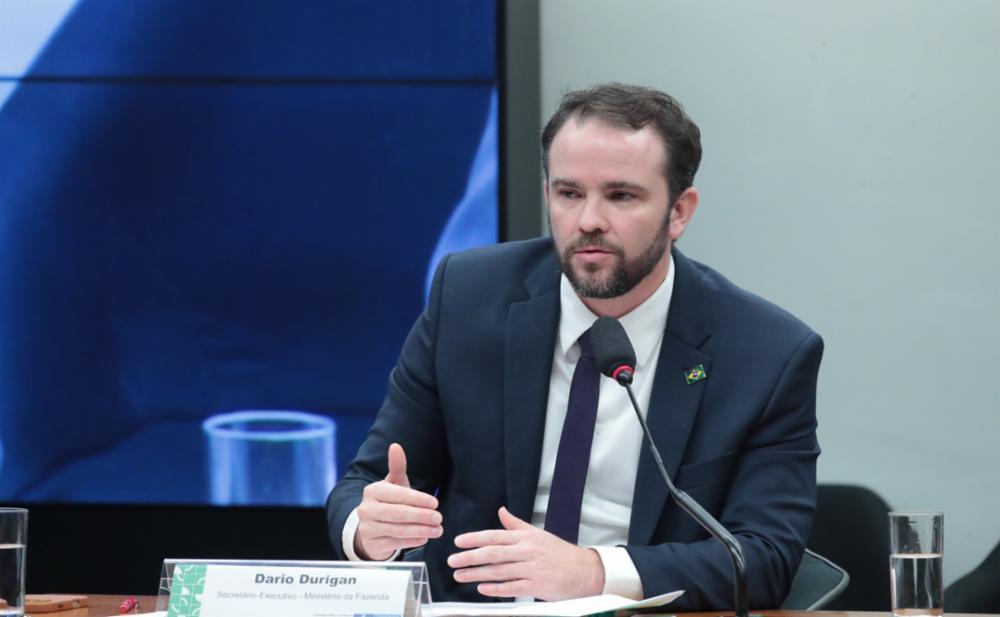
Em evento realizado em São Paulo na segunda-feira, o ministro da Fazenda colocou a reforma tributária no centro de uma agenda voltada à simplificação e à eficiência administrativa. Para o ministro, a nova arquitetura tributária precisa reduzir custos de conformidade para empresas, ao mesmo tempo em que aperfeiçoa mecanismos que dificultem práticas ilícitas como a emissão de notas fiscais inidôneas. Além disso, sugeriu repensar a obrigatoriedade da declaração anual do Imposto de Renda das pessoas físicas, com base no crescente fluxo de informações entre instituições.
Contexto e proposta central
Ao participar do seminário, o ministro defendeu que uma reforma tributária efetiva seja concebida como uma ferramenta de facilitação para o ambiente de negócios. A ideia central foi que, ao simplificar o cumprimento das obrigações fiscais por meio de automação e integração de dados, o Estado reduz custos operacionais para empresas e eleva a qualidade da arrecadação.
Na avaliação do ministro, um dos pilares dessa simplificação está na capacidade de integrar mecanismos de creditamento que estejam atrelados ao efetivo pagamento. Esse desenho, segundo ele, pode reduzir incentivos à emissão de notas fiscais sem lastro econômico, as chamadas “notas frias”, porque apenas operações acompanhadas de pagamento real gerariam crédito fiscal utilizável pelo adquirente.
Aspecto técnico: automação, crédito e combate à sonegação
As propostas mencionadas tocam em elementos centrais do sistema tributário: a conformidade eletrônica, o cruzamento de informações e o tratamento do crédito fiscal. A automação de processos — seja por meio de emissão eletrônica de documentos fiscais, seja por integração de plataformas entre contribuintes e administração tributária — tende a reduzir erros de escrituração e a acelerar a apuração de tributos.
O mecanismo de creditamento ainda merece atenção técnica: vincular o direito ao crédito ao efetivo pagamento altera fluxos de caixa e incentivos. Por um lado, desestimula operações fictícias visando gerar crédito indevido. Por outro, pode afetar a liquidez de adquirentes legítimos que operam com prazos de pagamento mais longos, exigindo ajustes contratuais ou linhas de financiamento para mitigar impacto.
Proposta sobre a declaração do Imposto de Renda para pessoas físicas
Outro ponto destacado foi a sugestão de eliminar a obrigatoriedade da declaração de imposto de renda para a maior parte das pessoas físicas. A justificativa apontada baseia-se no aumento da disponibilidade de dados: instituições financeiras, planos de saúde, empregadores e outras entidades já prestam informações periódicas à administração tributária. Com esses dados integrados, argumenta-se que a Receita poderia calcular automaticamente o imposto devido, remetendo ao contribuinte apenas eventual saldo a pagar ou a restituir.
Essa proposta mira reduzir o tempo e o custo para os contribuintes, além de diminuir erros e omissões decorrentes do processo manual de compilação de informações. No entanto, sua implementação exige robustez tecnológica, interoperabilidade entre bases de dados e garantias de segurança e privacidade.
Impactos práticos para empresas e cidadãos
As medidas propostas têm efeitos diretos e indiretos que devem ser avaliados por empresários, contadores, instituições financeiras e pela administração pública:
- Redução de custos de conformidade: menos tempo gasto em preenchimento manual e menor necessidade de retrabalho decorrente de divergências de informação.
- Readequação de fluxo de caixa: se o crédito fiscal depender do pagamento efetivo, compradores podem demandar ajustes nos prazos ou instrumentos de pagamento.
- Pressão por processos eletrônicos: empresas precisarão investir em sistemas integrados e interoperáveis para se adaptar a um ambiente automatizado.
- Menor margem para fraudes fiscais: a vinculação do crédito ao pagamento e o cruzamento de dados tendem a dificultar a pratica de notas fiscais sem lastro.
- Facilitação da rotina do contribuinte pessoa física: potencial eliminação da obrigação de declarar pode diminuir a necessidade de serviços de assessoria para casos simples, mantendo a necessidade para situações tributárias complexas.
Pontos de atenção e riscos jurídicos
A proposta de vincular creditamento ao pagamento e a eventual dispensa da declaração de IRPF levantam questões relevantes que exigem tratamento cuidadoso na elaboração legislativa e regulamentar.
Equilíbrio entre combate à fraude e proteção da liquidez
Vincular crédito ao pagamento interrompe um meio que hoje também funciona como instrumento de financiamento entre empresas. Sem salvaguardas, essa alteração pode resultar em aumento do custo do capital para adquirentes que dependem de prazos comerciais. Medidas compensatórias, como facilitação de antecipação de créditos ou linhas de financiamento específicas, podem ser necessárias.
Segurança, qualidade e governança dos dados
A eliminação da declaração anual depende fortemente da qualidade dos dados informados por terceiros e da capacidade do fisco de tratá-los. Isso impõe requisitos claros de governança, padrões de interoperabilidade, controles de qualidade e mecanismos de correção de erro. Também aumenta a necessidade de proteção de dados pessoais e accountability das instituições que fornecem informação.
Transição e custos de implementação
A transição para processos automatizados e para um modelo de tributação com menor intervenção do cidadão exige investimentos em tecnologia, capacitação e atualização normativa. O período de adaptação precisará ser gerenciado para evitar distorções temporárias na arrecadação e no funcionamento do mercado.
Como empresas e profissionais devem se preparar
Diante das propostas, recomenda-se que gestores e assessores tributários iniciem avaliações internas e tomem medidas pró-ativas:
- Mapear processos fiscais e identificar áreas que demandem integração eletrônica.
- Avaliar impactos de fluxo de caixa caso o crédito passe a depender do pagamento, e planejar alternativas de financiamento.
- Investir em segurança da informação e em qualidade dos registros contábeis e fiscais.
- Acompanhar a formulação normativa e participar de consultas públicas para influenciar a modelagem das regras.
Conclusão
As declarações do ministro apontam para uma reforma tributária orientada pela simplificação, digitalização e combate à sonegação, com propostas que prometem reduzir a burocracia e tornar a arrecadação mais eficiente. No entanto, a efetividade dessas mudanças dependerá do desenho técnico das regras, da capacidade de governança dos dados e de medidas que equilibrem a necessidade de evitar fraudes com a proteção da liquidez e da competitividade das empresas. A adoção gradual, com testes-piloto e mecanismos de mitigação, será crucial para que a reforma cumpra o papel de facilitar a vida do empresário sem gerar efeitos colaterais indesejados.
Fonte: Jorge Alves