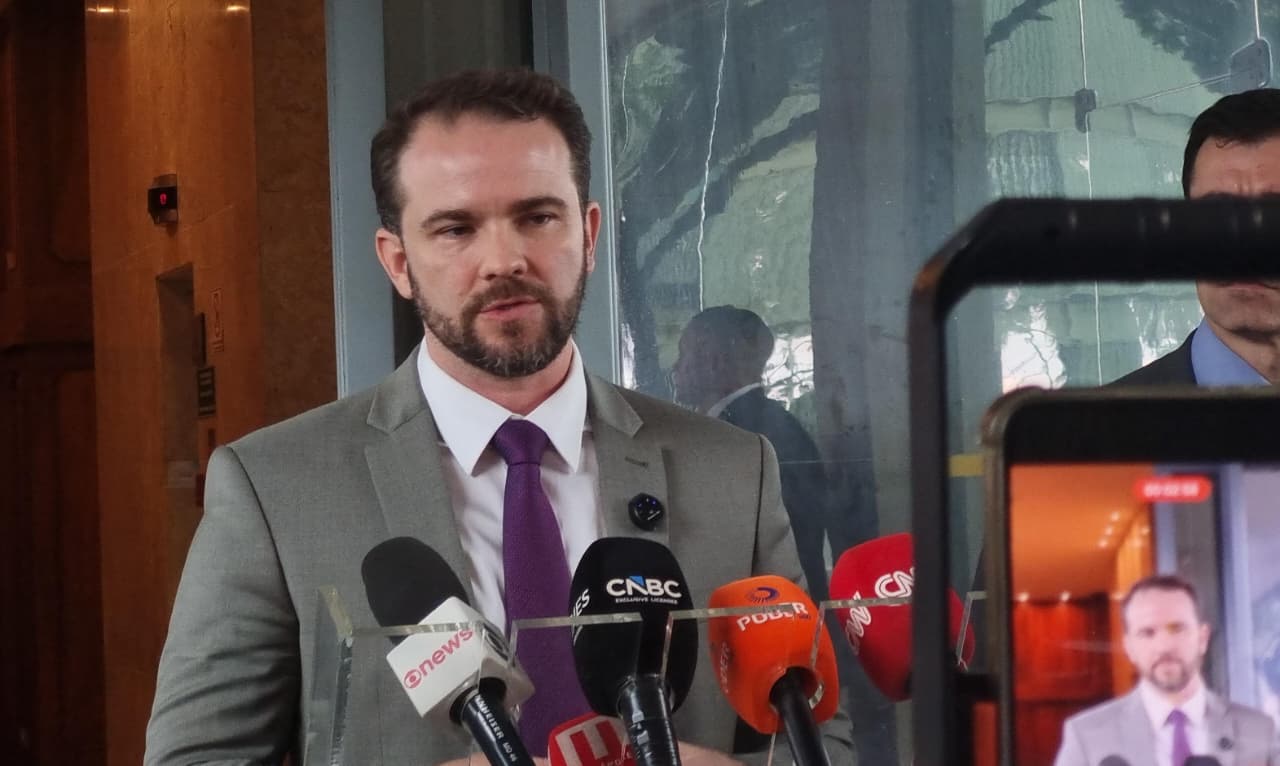
O governo federal reconheceu que a arrecadação proveniente do novo tributo sobre dividendos ficou muito aquém das expectativas para 2026, em razão de comportamentos empresariais no período de transição e de uma decisão judicial que estendeu prazos para aprovação de distribuição de lucros. Em entrevista concedida a veículo digital, o ministro da Fazenda avaliou a situação como uma peculiaridade do primeiro ano de vigência das mudanças tributárias, mas não descartou a necessidade de monitoramento e ajustes futuros.
Contexto da reforma tributária e metas de arrecadação
A reforma do imposto de renda sancionada em novembro de 2025 introduziu mudanças substanciais na tributação da renda no País, com destaque para a isenção do imposto sobre rendimentos de pessoas físicas de até R$ 5.000 mensais e a criação de mecanismos compensatórios. Entre esses mecanismos, figuram um Imposto Mínimo para rendas elevadas e uma cobrança de 10% retida na fonte sobre dividendos percebidos por pessoas físicas acima de R$ 50.000 mensais.
Para 2026, a expectativa inicial do governo apontava para uma receita adicional de R$ 28 bilhões advinda do novo imposto sobre dividendos, verba que serviria para compensar a renúncia fiscal decorrente da isenção a trabalhadores com renda mais baixa. Posteriormente, diante dos números observados no primeiro semestre, a projeção foi rebaixada para R$ 17,2 bilhões.
Desempenho efetivo e explicações oficiais
Até junho de 2026, a arrecadação registrada com a cobrança sobre dividendos somava R$ 2,2 bilhões, patamar muito inferior ao inicialmente projetado. O ministro da Fazenda admitiu publicamente a discrepância e apontou fatores que teriam contribuído para o resultado.
Uma das explicações apontadas foi a antecipação de distribuição de dividendos realizada por muitas empresas entre outubro de 2025 e janeiro de 2026, no intervalo que precedeu e coincidente com a entrada em vigor das novas regras. Segundo a avaliação oficial, esse movimento de antecipação reduziu a base tributável em 2026.
Além disso, houve relatos de que algumas empresas adotaram estruturas ou operações destinadas a mitigar o impacto do novo tributo, como instrumentos societários específicos. O ministro descreveu tais manobras como tentativas de contornar a tributação, ainda que tenha reconhecido que nem todas as ações constituem infração legal; algumas distribuições antecipadas ocorreram dentro dos parâmetros jurídicos vigentes no momento em que foram aprovadas.
Outro elemento relevante foi a concessão de uma liminar do Supremo Tribunal Federal que prorrogou o prazo para que as companhias aprovassem, em assembleia, a distribuição de lucros e dividendos relativos ao exercício de 2025. A decisão estendeu o prazo de 31 de dezembro de 2025 para 31 de janeiro de 2026, permitindo a manutenção da isenção tributária em determinadas distribuições decididas dentro do novo intervalo.
Impactos práticos para empresas e mercado
O desempenho abaixo da expectativa tem efeitos diversos sobre empresas, investidores e planejamento fiscal:
- Planejamento corporativo: companhias podem ter priorizado operações de fechamento contábil que preservassem o caráter isento das distribuições; essas decisões influenciam fluxo de caixa e política de dividendos em curto prazo.
- Comportamento de investidores: expectativas sobre rendimentos futuros e previsibilidade de fluxo de dividendos podem mudar, afetando avaliação de ativos e decisões de alocação.
- Receita do Tesouro: a arrecadação menor pode pressionar projeções fiscais, embora o governo afirme que, até o momento, o desempenho global da arrecadação não exigiu contingenciamento orçamentário.
- Setor de serviços contábeis e jurídico-tributários: há demanda por aconselhamento para readequação de práticas societárias e conformidade com as novas regras.
Análise jurídica: limites e pontos de atenção
Do ponto de vista jurídico, a situação coloca em evidência algumas questões centrais. Primeiro, a linha entre planejamento tributário lícito e elisão abusiva ou evasão ilegal pode ser tênue em operações societárias complexas. Instrumentos como ações reembolsáveis ou reestruturações contratuais que visam a alterar a natureza ou o timing da distribuição de resultados demandam avaliação caso a caso para definir sua legalidade.
Segundo, decisões judiciais interlocutórias que alterem prazos e condições de implementação — como a liminar citada — têm impacto direto sobre o comportamento dos agentes econômicos e sobre a base tributária. A prorrogação da possibilidade de aprovar distribuições de 2025 até janeiro de 2026 foi um fator material para a queda de arrecadação em 2026 e demonstra como a segurança jurídica afeta a efetividade de mudanças fiscais.
Por fim, há a questão da norma tributária em si: regras de transição mais claras e mecanismos antiabuso bem delineados podem reduzir a margem para estratégias de mitigação de tributos que, embora buscadas dentro dos limites formais, contrariem o espírito da legislação. A capacidade da administração tributária de interpretar e fiscalizar essas operações será determinante para a implementação plena da reforma.
Perspectivas econômicas e projeção do governo
O ministro da Fazenda transmitiu uma avaliação relativamente otimista de que a menor arrecadação com dividendos em 2026 tem caráter conjuntural. Segundo a análise oficial, à medida que empresas se ajustarem às novas regras e ganharem previsibilidade, a tendência é que a base tributável recupere parte do potencial deixado de contribuir neste primeiro ano.
Também foi ressaltado que a arrecadação total do governo tem se mantido em níveis que não exigiram cortes orçamentários, o que foi apresentado como sinal de que o resultado fiscal não está comprometido de forma imediata pela performance específica desse tributo.
Pontos de atenção para gestores e contribuintes
- Mantenha documentação robusta sobre decisões de remuneração a sócios e acionistas, com deliberações societárias claras, para fins de compliance e defesa administrativa ou judicial.
- Busque aconselhamento jurídico e contábil para avaliar o enquadramento de instrumentos societários adotados antes e depois da entrada em vigor da lei, especialmente quanto a riscos de questionamento.
- Acompanhe decisões judiciais e entendimentos administrativos que possam redefinir prazos ou critérios de tributação de dividendos, pois essas decisões alteram cálculo de impacto e planejamento.
- Reavalie políticas de distribuição de lucros à luz do novo ambiente tributário e da necessidade de previsibilidade para investidores.
Conclusão
O resultado de arrecadação inferior ao projetado para o imposto sobre dividendos expõe as complexidades inerentes a qualquer mudança tributária de grande porte. Fatores comportamentais das empresas, decisões judiciais e o período de adaptação contribuem para que o primeiro ano de vigência apresente distorções em relação às metas iniciais. Embora a administração pública espere uma normalização nos próximos exercícios, a experiência revela a importância de regras de transição bem desenhadas, de mecanismos antiabuso e de acompanhamento contínuo por contribuintes, conselheiros e autoridades fiscais para reduzir incertezas e garantir o objetivo redistributivo da reforma.
Fonte: Jorge Alves