Contexto da reforma tributária
Em 2026, o Brasil avança com a chamada reforma tributária, que unifica tributos em dois principais impostos: o IBS (Imposto sobre Bens e Serviços) e o CBS (Contribuição sobre Bens e Serviços). A mudança tem como objetivo simplificar a estrutura fiscal, reduzir a cumulatividade e melhorar o ambiente de negócios. Contudo, a transição traz desafios operacionais para empresas que precisam rever seus modelos de precificação.
Posicionamento da ROIT
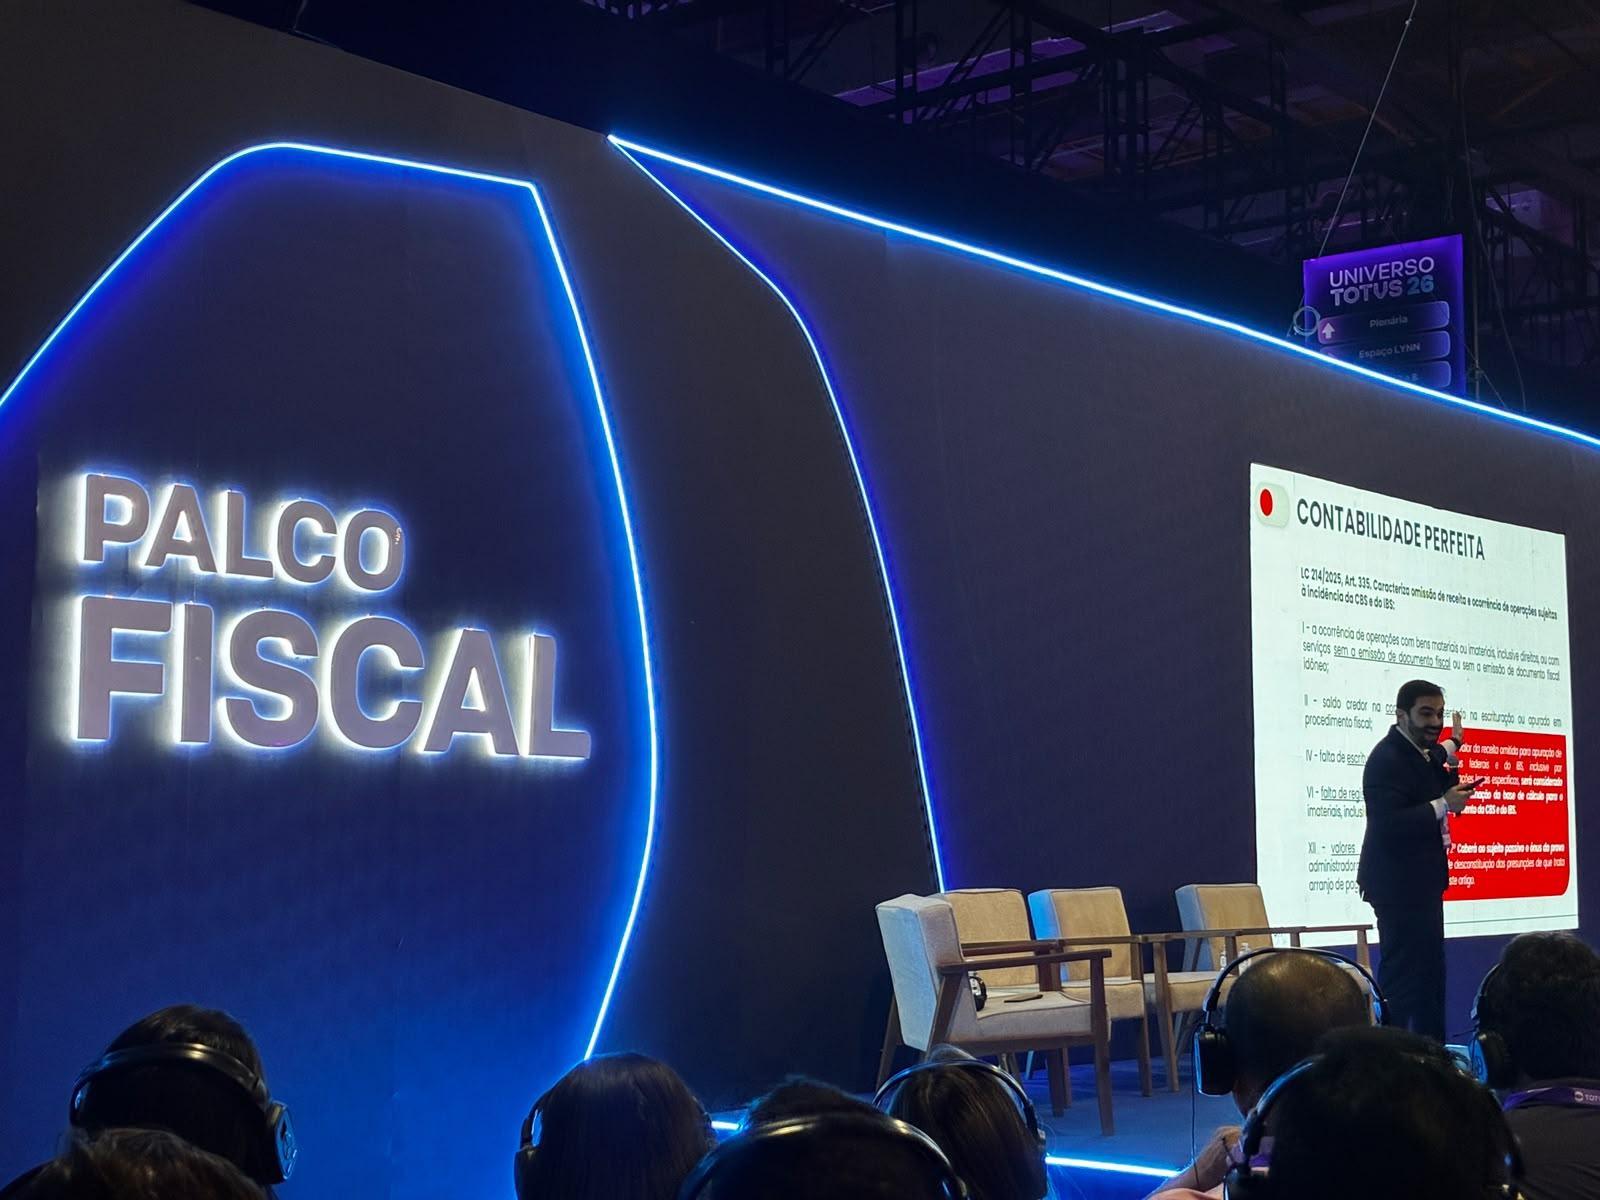
Durante a palestra “Precificação estratégica na reforma tributária: protegendo margens e competitividade”, realizada no Palco Fiscal do Universo TOTVS 2026, em São Paulo, Lucas Ribeiro – fundador e CEO da ROIT, empresa de tecnologia tributária – enfatizou que o ponto de atenção não está na venda ao cliente final, mas sim na compra dos insumos.
“A nossa análise de impacto da reforma tributária não está na venda, está na compra”, afirmou Ribeiro, ressaltando que a empresa deve avaliar quanto pagará aos fornecedores, considerando as novas regras de crédito tributário.
Por que a compra é o foco
Para consumidores finais, a reforma eleva o preço ao consumidor porque não há crédito de imposto a ser compensado. Já as empresas, que podem aproveitar o crédito de IBS e CBS, enfrentam um aumento no preço pago ao fornecedor, mas o custo efetivo pode ser reduzido, já que parte do valor sai como crédito e retorna ao caixa.
Ribeiro alertou que, se apenas a área tributária conduzir a análise, a empresa corre o risco de “ficar com uma reforma tributária manca”. Ele recomenda a integração das áreas de compras e comercial na discussão, para que a negociação com fornecedores e o ajuste de preços de venda sejam realizados de forma coordenada.
Metodologias de cálculo do preço
O executivo apresentou três formas de se chegar ao preço final após a reforma, classificando a primeira como inadequada:
- Imposto sobre preço bruto: aplicação do tributo sobre o valor que já inclui outros impostos – método que gera distorções.
- Meio líquido: cálculo a partir da receita líquida do fornecedor, excluindo apenas os tributos visíveis.
- Camadas triplas (método recomendado): separação em três níveis – tributos visíveis na venda, tributos antecipados na cadeia (como ICMS‑ST e IPI) e o resíduo tributário (gastos que não geram crédito, como publicidade).
Segundo Ribeiro, a terceira abordagem permite identificar o “resíduo tributário”, que representa despesas que o fornecedor não consegue compensar e que, portanto, devem ser negociadas ou repassadas de forma transparente.
Implicações econômicas
O preço calculado corretamente, segundo o CEO, será determinante para que a reforma seja considerada saudável do ponto de vista econômico. Caso o comprador não negocie adequadamente, o valor pode permanecer “à margem do fornecedor”, reduzindo a competitividade da empresa compradora.
Além disso, a definição das alíquotas de IBS e CBS ainda não está totalmente divulgada. Ribeiro ironizou a expectativa de espera, comparando-a a “esperar pelo Papai Noel”. Ele enfatizou que a demora pode comprometer a competitividade, pois concorrentes que já ajustaram seus contratos podem obter margens maiores ou preços menores já em janeiro.
Desafios operacionais até o fim de 2026
Ribeiro enumerou sete desafios que as organizações precisam enfrentar até 31 de dezembro de 2026:
- Mapear a estrutura de custos e identificar tributos embutidos em cada insumo.
- Revisar contratos de fornecimento para incluir cláusulas de ajuste de preço baseadas nas novas alíquotas.
- Capacitar as áreas de compras e comercial para conduzir negociações tributárias.
- Implementar sistemas de gestão que integrem o cálculo de crédito de IBS/CBS em tempo real.
- Estabelecer processos de monitoramento das alíquotas divulgadas pelos órgãos competentes.
- Desenvolver políticas internas de repasse de crédito tributário ao cliente final.
- Realizar simulações de cenário para avaliar o impacto nas margens de lucro.
Essas ações visam garantir que a empresa mantenha sua margem operacional, evite surpresas fiscais e preserve a competitividade no mercado.
Impactos práticos para o mercado
Para os setores que dependem de cadeias de suprimentos extensas – como indústria, varejo e serviços – a mudança traz a necessidade de renegociação de preços com fornecedores que, por sua vez, também precisam ajustar seus custos. A transparência nas negociações passa a ser um diferencial competitivo.
Empresas que adotarem ferramentas de tecnologia tributária, como as oferecidas pela ROIT, terão maior agilidade para calcular créditos, gerar relatórios de compliance e validar a correta aplicação das alíquotas. Isso reduz o risco de autuações e melhora a previsibilidade financeira.
Recomendações finais
O conselho de Ribeiro pode ser resumido em três pontos:
- Integre as áreas de compras, comercial e tributária na definição de preços.
- Adote a metodologia de três camadas para calcular o custo efetivo dos insumos.
- Negocie cláusulas de ajuste de preço antes da entrada em vigor das alíquotas definitivas.
Seguindo essas diretrizes, as empresas poderão transformar a reforma tributária de um obstáculo em uma oportunidade de otimizar suas margens e reforçar sua posição competitiva.
Fonte: Jorge Alves